

내년 코스피 목표치 8500·상단 9300 제시…기업 수익성 개선에 재평가 기대
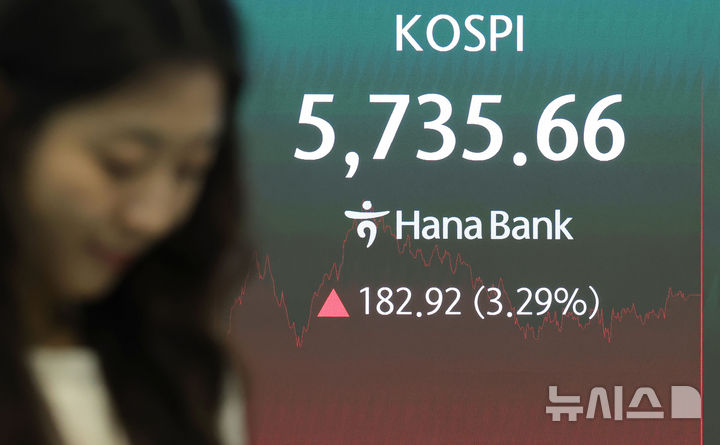
[서울=뉴시스] 홍효식 기자 = 코스피가 전 거래일보다 182.92포인트(3.29%) 오른 5735.66으로 장을 마감한 21일 오후 서울 중구 하나은행 딜링룸 전광판에 지수가 표시되고 있다.
코스닥은 전 거래일보다 10.79포인트(1.38%) 내린 792.76로 장을 마쳤다. 서울외환시장에서 원·달러 환율은 전거래일 주간 거래 종가(3시 30분 기준)보다 2.9원 내린 1325.2원을 기록했다. 2026.10.21. [email protected]
[서울=뉴시스]송혜리 기자 = 한화투자증권이 내년 코스피가 최대 9300선까지 오를 수 있다는 전망을 내놨다. 국내 기업의 자기자본이익률(ROE)이 높아지면서 국내 증시의 가치평가 수준도 상향될 수 있다는 분석했다.
하장권 한화투자증권 연구원은 22일 발표한 '2027년 주식 전망' 보고서에서 내년 코스피 목표치를 8500으로 제시했다. 예상 등락 범위는 6000~9300으로 잡았다.
하 연구원은 코스피 상승의 핵심 동력으로 국내 기업의 수익성 개선을 꼽았다. 모건스탠리캐피털인터내셔널(MSCI) 기준 국내 증시의 12개월 선행 ROE는 12년 만에 대만을 넘어섰다. 하 연구원은 국내 증시의 주가수익비율(PER)이 당장 높아지기는 어렵지만, 개선된 수익성만큼 주가순자산비율(PBR)을 재평가받을 여지는 충분하다고 판단했다.
특히 ROE의 최고점보다 하락 국면에서 형성되는 저점이 중요하다고 강조했다. 대만 증시 역시 ROE가 고점을 경신한 뒤 저점을 높여가는 과정에서 기업가치 재평가가 이뤄졌다고 설명했다. 실제로 시장 전망치에 반영된 2027년 말 코스피의 12개월 선행 ROE는 지난 3월 이후 18.2%에서 22.7%로 높아졌다고 하 연구원은 덧붙였다.
거시경제 환경도 증시 상승 흐름을 크게 훼손하지는 않을 것으로 내다봤다. AI 확산에 따른 인력 감축이 고임금 업종에 집중되면서 임금과 물가의 지속적인 상승 압력이 제한되고 추가 긴축이 이뤄지더라도 장기화하지 않을 것이라 판단했다.
최근 증시 조정에 대해서는 기업의 이익 전망보다 주가가 과도하게 하락했다고 평가했다.
코스피는 지난 8일 대비 약 16% 하락하며 13일과 15일 5500선까지 밀렸다. 이 과정에서 주가에 반영된 ROE는 약 11%로, 최근 12개월 실적 기준 ROE 16%와 12개월 선행 ROE 26%를 크게 밑돌았다고 분석했다. 이에 따라 하 연구원은 코스피가 6000선 아래에서는 매수로 대응할 것을 권고했다.
코스피 상승세는 올해 4분기부터 내년 1분기 사이에 집중될 것으로 전망했다. 연말 장기공급계약(LTA)과 내년 고대역폭메모리(HBM) 가격 협상을 계기로 메모리 반도체 업종의 기업가치 재평가가 본격화할 수 있다는 이유에서다. 내년 1분기 코스피 목표치는 7700으로 제시했다.
다만 내년 증시는 상반기와 하반기의 주도 업종이 달라질 것으로 예상했다.
올해 4분기부터 내년 1분기까지는 반도체와 IT하드웨어 업종이 상승을 이끌 것으로 봤다. 이후 내년 2분기부터는 금리 상승 압력이 완화되고 원화가 강세를 보이면서 상승세가 다른 업종으로 확산할 것으로 전망했다. 이에 따라 은행과 철강, 운송, 유틸리티 등 원화 강세 수혜 업종과 가치주로 투자 무게중심을 옮길 필요가 있다고 조언했다.
코스닥에 대해서는 신중한 접근을 권고했다. 시중 유동성 회복이 금리 인하보다는 기존 금리 인상 효과의 소멸에 따른 것인 만큼 내년 하반기부터 여건을 확인하며 대응하는 전략이 유효하다고 설명했다.
하 연구원은 "내년 1분기까지는 매출과 이익 개선세가 유동성 여건보다 주가에 더 큰 영향을 미칠 것으로 예상되는 만큼 메모리 반도체를 중심으로 코스피 대형주 비중을 유지하는 전략이 유효하다"며 "2분기부터는 코스피 내 업종 확산이 먼저 나타날 것으로 보인다"고 말했다.
이어 "코스닥은 시중 통화량(M2) 증가율이 상승세로 돌아서고 매출액 증가율이 10%대에 진입하는 내년 하반기 후반부터 비중 확대를 검토할 필요가 있다"며 "다만 한국은행의 기준금리 인하가 예상되지 않고 비우량 회사채 투자심리도 부진한 만큼 과거 통화완화기와 같은 코스닥의 독주보다는 코스피와의 격차를 좁히는 수준에 그칠 것"이라고 전망했다.
◎공감언론 뉴시스 [email protected]
※ 빅데이터MSI는 투자 참고용이며, 투자 결과에 책임을 지지 않습니다. 주식시장에서는 다양한 국내외 변수가 존재하기 때문에 한 지표로만 판단하면 뜻하지 않은 결과를 초래할 수 있습니다.