

"주담대 6~8% 땐 집값 조정"…2027년 부동산 가를 5대 변수
등록 2026.11.14 08:00:00


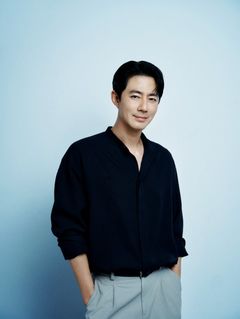
김경민 서울대 도시계획학과 교수
"상승 요인과 하락 요인이 각축"
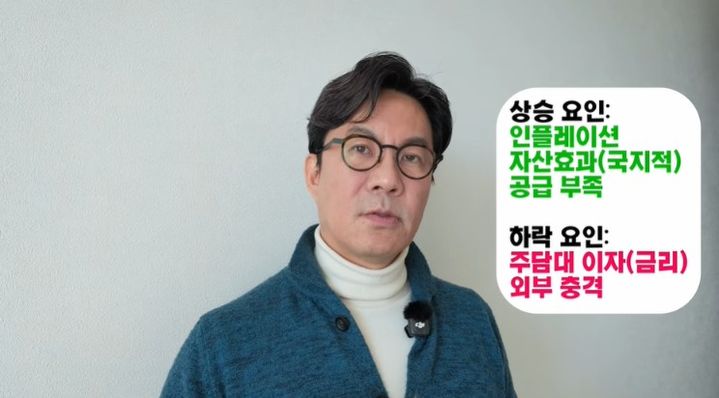
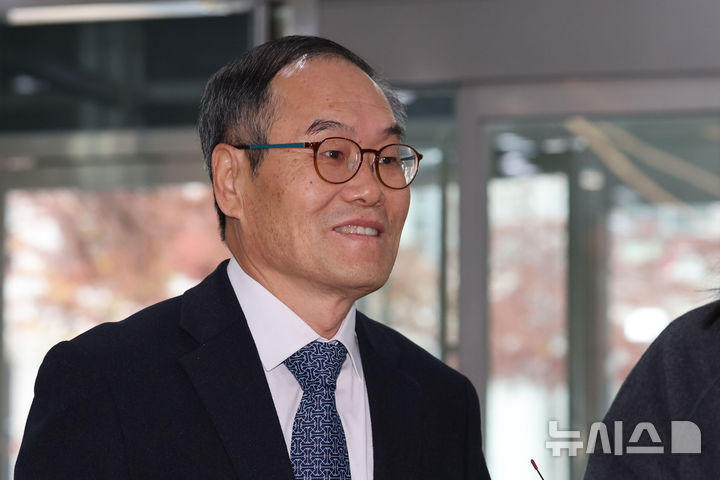
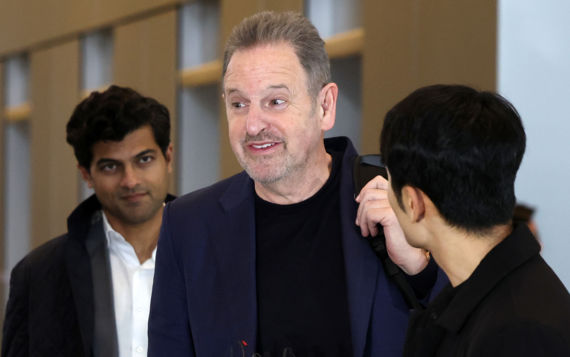
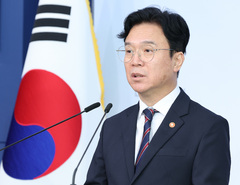
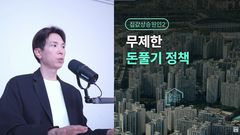
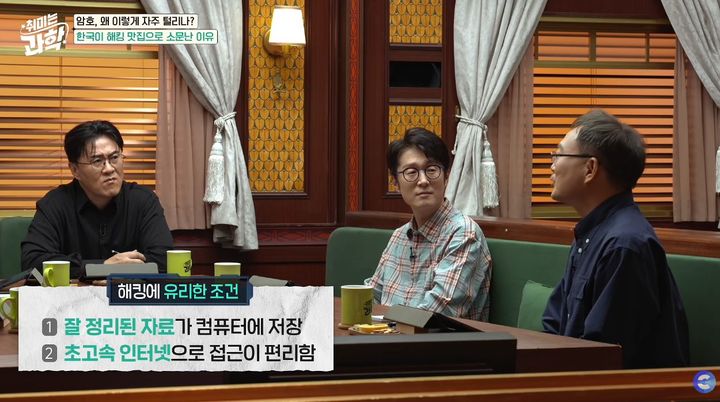
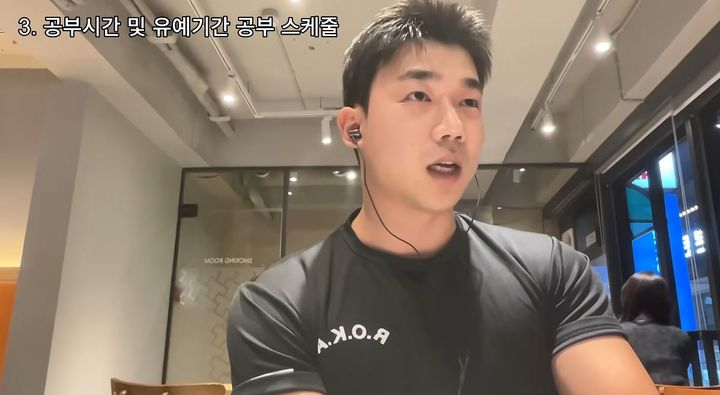
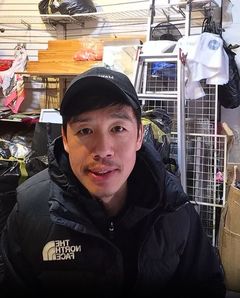
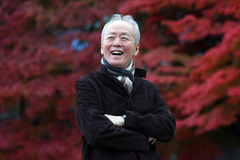
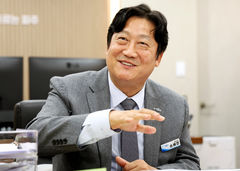
[서울=뉴시스] 김경민 서울대학교 도시계획학과 교수가 자신의 유튜브 채널 '김경민의 노트'에서 2027년 부동산 시장을 좌우할 5대 변수와 주택담보대출 금리 상승이 집값에 미칠 영향을 설명하고 있다. (사진=유튜브 채널 '김경민의 노트' 캡처)
[서울=뉴시스]장인혜 인턴 기자 = 2027년 주택시장은 대출이자 부담과 정부 정책의 영향으로 단기적으로 집값 하락 압력이 커질 수 있다는 분석이 나왔다.
서울대 도시계획학과 교수이자 '부동산 트렌드 2027' 저자인 김경민 교수는 최근 자신의 유튜브 채널 '김경민의 노트'에서 2027년 부동산 시장을 좌우할 변수로 인플레이션, 금리, 자산 효과, 공급, 정부 정책 등 다섯 가지를 꼽았다. 그는 현재 시장을 "상승 요인과 하락 요인이 각축을 벌이는 상황"이라고 진단했다.
먼저 물가 상승은 임대료를 높여 부동산 투자 매력을 키우는 요인이다. 김 교수는 "인플레이션이 왔을 때 관리비, 자재비, 기타 비용들이 굉장히 많이 오른다"며 "그 비용들을 집주인이 월세에 전가한다"고 설명했다. 이어 "월세가 굉장히 많이 오르기 때문에 부동산의 수익률도 굉장히 올라가게 된다"며 "인플레이션은 부동산에 굉장히 큰 상승 요인이 될 수 있다"고 말했다.
반면 주택담보대출 금리 상승은 집값을 끌어내리는 요인이다. 김 교수는 보금자리론 금리가 4~5%, 시중은행의 주택담보대출 금리는 4~7% 수준이라고 언급했다. 이어 금리가 "6~8% 사이로 간다면 많은 분들이 시장에 참여하기 힘들 것"이라며 특히 대출 의존도가 높은 강북 지역에서는 이자 부담이 주택 구매 수요를 줄일 수 있다고 내다봤다.
반면 일부 지역에서는 자산 효과가 집값 상승을 이끌 가능성도 제기했다. 자산 효과란 소득이나 보유 자산이 늘면서 주택을 구매할 여력이 커지는 현상이다.
김 교수는 삼성전자와 SK를 사례로 들며 "올해, 내년, 내후년까지 어마어마한 매출 이익이 거의 확보된 상태"라며 "어마어마한 인센티브가 주어졌다"고 말했다. 여기에 회사가 2%대 금리로 주택을 구매할 수 있도록 지원하는 프로그램까지 제공하면서 직원들의 구매력이 커질 수 있다는 설명이다. 다만 이러한 효과는 "굉장히 국지적으로 나타날 것"이라며 해당 기업과 가까운 지역에 집중될 것으로 전망했다.
공급 부족 역시 집값 상승 요인으로 꼽혔다. 김 교수는 연평균 입주 물량을 약 3만3000채로 제시하며 2026년 약 2만3000채, 2027년 1만7000채, 2028년 1만4000채, 2029년 약 6000채로 감소할 것으로 전망했다. 공급이 줄면 전월세 가격이 먼저 오르고, 이후 매매가격에도 영향을 줄 수 있지만 실제 집값에 반영되기까지는 시간이 필요하다고 설명했다.
마지막 변수는 정부 정책이다. 김 교수는 정부의 가격 억제 기조가 집값 하락 요인으로 작용할 수 있다고 분석했다. 이어 "지금 단계에서는 하락 요인이 단기적으로 굉장히 셀 것 같다"며 "인플레이션보다는 지금 기준금리 인상 효과가 더 높을 것"이라고 분석했다.
김 교수는 향후 주택담보대출 금리가 얼마나 오르고, 가계가 감당하기 어려운 수준에 이르는지가 2027년 주택시장 흐름을 가를 핵심 변수가 될 것으로 전망했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지