

"엔비디아·오픈AI발 수요, 금리 이길 것"…한국 반도체주 저평가 언제 풀리나
등록 2026.09.28 00:00:00


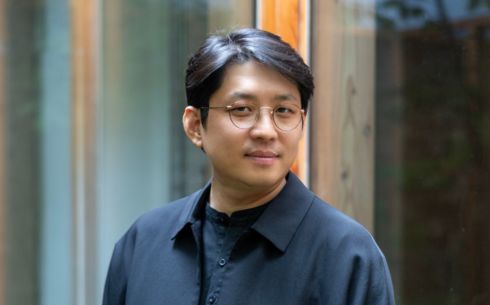
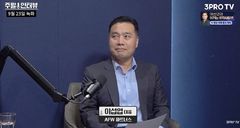
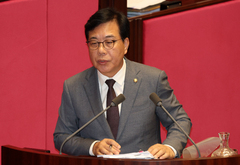
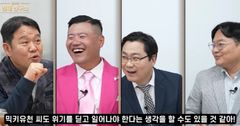
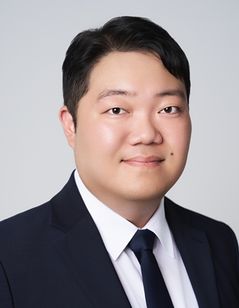
[서울=뉴시스]곽상준 매트릭스투자자문 대표.(사진=플러스TV 캡처)2026.09.17.
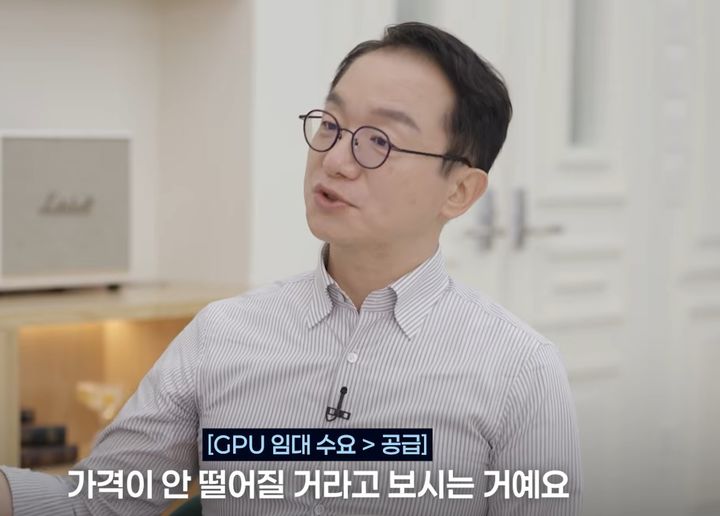
최근 유튜브 채널 '슈카월드'에 김장열 바른투자자문 대표와 곽상준 신한투자증권 지점장이 출연해 최근 AI 산업 흐름과 반도체 시장 전망을 짚었다. 김 대표는 오픈AI의 아스트라가 앤트로픽 기업공개(IPO)와 메타의 뮤즈 출시 경쟁 속에 선제적으로 발표된 완성형 AI 모델이라고 설명했다.
김 대표는 엔비디아와 브로드컴이 내놓은 초장기 실적 가이던스가 이러한 수요를 뒷받침한다고 봤다. 그는 "엔비디아가 내년도 실적에 대해 70% 성장하겠다고 했는데, 그 수치 자체보다 이런 예측을 내놨다는 사실에 뭔가가 있다"고 말했다. 이어 "브로드컴은 한발 더 나아가 2027년에 이어 2028년까지 예측했다"며 "1등 업체들이 아스트라 포함해 업계에 큰 게 나올 걸 알고 있었던 것"이라고 해석했다.
이 같은 수요 앞에서는 금리 인상도 힘을 못 쓸 것이라는 전망도 나왔다. 김 대표는 "1등 기업들이 내년, 내후년을 예측할 수 있었던 건 앞으로의 수요가 워낙 좋아서 빚을 내서라도, 금리가 6%, 7%가 되더라도 가겠다는 의지를 표현한 것"이라며 "금리를 한 번 올리는 것 가지고는 끄떡없다. 메모리는 그걸 이길 것"이라고 단언했다.
그는 "밸류에이션도 정상화될 것"이라며 "삼성전자가 열 배 간다는 뜻은 아니지만 지금처럼 네 배, 다섯 배를 왔다 갔다 하는 수준은 벗어날 것"이라고 내다봤다.
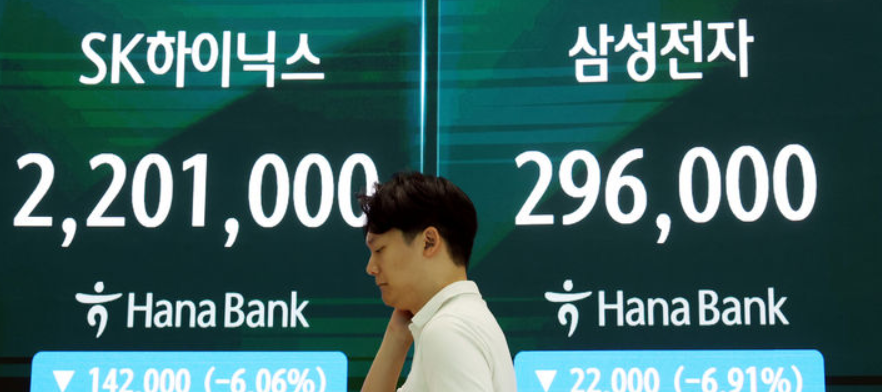
반면 국내 반도체주는 이런 흐름과 따로 노는 모습이다. 곽 지점장은 SK하이닉스 미국 예탁증권(ADR)이 급등해도 한국 본주가 제자리걸음을 걷는 이유를 국내 자본시장의 체력 한계에서 찾았다. 그는 "한국 자본시장 사이즈가 작아서 그렇다. 살 사람은 이미 다 샀다"며 "7~8월 폭락장 때 처음 들어와서 물린 사람들이 지금은 '본전만 오면 팔고 나가야겠다'는 상태"라고 말했다. 이어 "그렇게 본전만 오면 팔고 나가려는 대기 매물 규모가 150조원대라는 얘기가 나온다"고 전했다.
데이터센터 공급 부족 현상도 화제에 올랐다. 곽 지점장은 "지금 가격이 이렇게 높게 형성된 건 앤트로픽과 오픈AI 두 회사 때문"이라며 "이 두 회사가 쓰겠다는 GPU만 한국 돈으로 1700조원이 넘는데, 그걸 다 못 쓰고 있는 상황"이라고 설명했다.
다만 2028년 이후 공급 과잉 가능성을 두고는 두 사람의 시각이 갈렸다. 곽 지점장은 중국 창신메모리(CXMT)의 대규모 증설을 우려했다. 그는 "창신메모리가 지금 30만장을 만드는데 여기에 30만장을 더한다. 사실상 생산량이 두 배가 되는 것"이라며 "한국도 평택, 용인에 이어 호남까지 지으면 공급이 무지막지하게 늘 것"이라고 말했다. 그러면서 "HBM은 버텨도 그 아래 레거시 D램은 2028년 끝자락부터 마진이 확연히 떨어질 것"이라고 경고했다.
이에 대해 김 대표는 수요 증가 속도가 공급 증가 속도를 앞설 것이라고 반박했다. 그는 "엔비디아의 70%, 브로드컴, 오픈AI 이 세 건을 보면 수요가 2028년에 피크가 될 것 같다"며 "공급도 늘지만 수요가 느는 속도가 훨씬 빨라서 영업이익이 줄지 않을 것"이라고 말했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지