

보험상품 방송광고 정보 공시 확대한다…심의기준도 개선
등록 2026.10.01 10:00:00


보험상품 방송광고 건전화를 위한 간담회 개최
[서울=뉴시스] 황준선 기자 = 서울 여의도 금융감독원. (사진=뉴시스DB) [email protected]
[서울=뉴시스]권안나 기자 = 금융감독원이 보험상품 방송광고 관련 정보 공개를 확대하고 심의기준과 제재 체계를 개선한다. 방송광고를 통해 가입한 보험계약에서 불완전판매 비율과 고령자 가입 비중이 다른 모집채널보다 높은 것으로 나타난 데 따른 조치다.
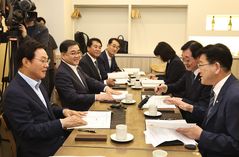
금감원은 1일 생명·손해보험협회와 보험회사 및 홈쇼핑 GA 등 13개사의 준법감시인이 참석한 가운데 '보험상품 방송광고 건전화를 위한 간담회'를 개최했다.
지난해 보험상품 방송광고는 하루 평균 1121회 송출된 것으로 나타났다. 재생시간으로 환산하면 하루 57시간에 달한다. 2024년 하루 평균 672회, 35시간과 비교해 송출 횟수는 66.9%, 재생시간은 65.2% 증가했다.
방송광고를 통해 모집된 보험계약의 불완전판매 비율은 다른 모집채널보다 약 3배 높았다. 지난해 기준 방송광고의 불완전판매 비율은 0.036%로 기타 모집채널 0.012%를 웃돌았다.
13회차 유지율 역시 방송광고 모집계약이 79.3%로 기타 모집채널의 86.3%보다 낮았다.
고령층 가입자 비중도 방송광고가 상대적으로 높았다. 70대 이상 가입자는 방송광고의 경우 전체의 13.4%로 기타 모집채널 7.4%보다 6%포인트 높았다.
금감원은 이 같은 방송광고가 소비자의 불안감이나 보장심리를 과도하게 자극해 충동적인 보험 가입을 유도할 우려가 있다고 봤다.
김욱배 금감원 소비자보호 부원장보는 이날 간담회에서 "보험업권에 사전예방적 소비자보호가 강조되고 있지만 불건전 영업 관행에 따른 소비자 피해가 지속되고 있다"며 "방송광고에 대한 사전심의와 제재 등을 운영하고 있음에도 자극적인 광고가 반복되고 있는 만큼 자율규제의 실효성을 높여야 한다"고 강조했다.
금감원과 보험업계는 우선 협회의 방송광고 심의기준을 구체화하기로 했다. 최근 소비자의 오해를 불러일으킬 수 있는 광고 사례가 확인된 만큼 심의 사각지대를 줄이고 기준에 미달한 광고 사례도 업계에 지속적으로 공유할 예정이다.
홈쇼핑 보험광고에 대한 제재 기준도 손질한다. 생방송으로 진행되는 홈쇼핑 광고는 사전심의가 어려워 방송 이후 협회가 심의하고 있다.
현행 제재 기준에서는 제재 전 시정조치를 분기별 4차례까지 유예할 수 있다. 또 제재 기준인 불완전판매 비율은 0.4%로 업계 평균 0.03%보다 크게 높다. 이에 따라 최근 5년간 실제 제재 사례는 경고 1건에 그쳤다.
제재 유예 절차를 합리화하고 불완전판매 비율 기준도 홈쇼핑 평균 등을 고려해 낮추는 방안도 마련한다.
보험상품 방송광고와 관련한 공시 범위도 넓어진다. 현재 생명·손해보험협회는 방송광고 관련 제재 사실을 중심으로 공시하고 있지만 광고가 실제 얼마나 집행됐는지 등을 확인할 수 있는 정보는 제한적이다.
향후 보험회사별 방송광고 송출 횟수와 시간, 협회의 광고 심의 현황 등을 공개하는 방안이 추진된다. 구체적인 공시 기준은 양 협회가 업계 의견을 수렴해 마련할 예정이다.
보험회사와 법인보험대리점(GA)의 내부통제도 강화한다. 광고 제작 단계부터 소비자보호 부서 등이 참여하도록 하는 등 자체 심의가 실질적인 역할을 할 수 있는 방안을 마련할 계획이다.
금감원 관계자는 "개선 필요사항에 대해 보험업계의 구체적인 이행 방안 마련 등 자정 노력이 속도감 있게 이루어질 수 있도록 적극 지원하겠다"며 "보험산업의 위상과 소비자의 인식 수준에 부합하는 양질의 방송광고가 소비자들에게 전달될 수 있도록 업계와 지속적으로 소통해 나가겠다"고 했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지