

IBK證 "삼성전자, 주가 너무 싸다…3분기 영업익 100조는 거뜬"
등록 2026.10.02 08:34:15


[서울=뉴시스] 황준선 기자 = 삼성전자가 7일 연결 기준 올해 2분기 잠정 실적으로 매출 171조원, 영업이익 89조4000억원을 발표했다. 매출은 전년 2분기(74조5700억원) 대비 129.31% 늘었고, 영업이익은 같은 기간 4조6800억원에서 1810.26% 급증했다. 사진은 이날 서울 서초구 삼성전자 서초사옥의 모습. 2026.07.07. [email protected]
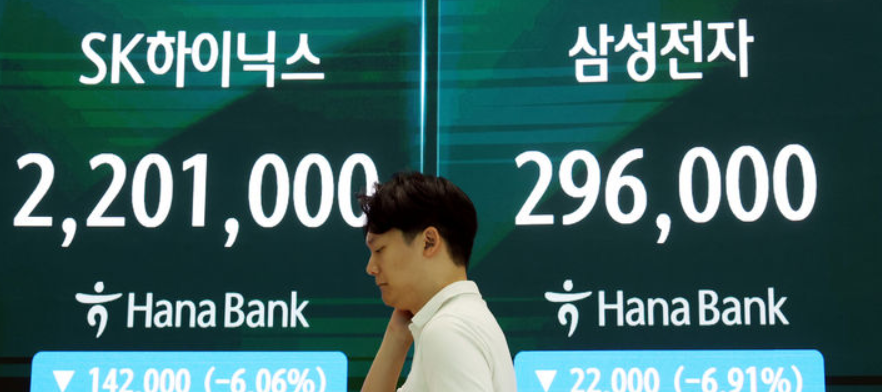
[서울=뉴시스] 김진아 기자 = IBK투자증권은 2일 삼성전자에 대해 메모리 공급 부족 현상이 심화할 것이란 전망 속 기업의 안정적인 성장세를 감안하면 주가가 저평가 국면에 놓여있다고 분석했다.
이에 따라 투자의견은 '매수', 목표주가는 기존과 같은 46만원을 유지했다.
김운호 IBK투자증권 연구원은 "메모리 공급 부족 상황이 장기화되면 수익성은 현재 수준에서 유지되면서 이익 규모는 안정적으로 성장할 것"이라며 "지금의 주가는 현저히 저평가 국면에 놓여있다"고 분석했다. .
다만 삼성전자의 3분기 실적은 이전 전망치를 하회할 것으로 내다봤다. 매출액은 195조2000억원으로 이전 분기 대비 13.8%, 영업이익은 101조7000억원으로 13.6% 증가할 것으로 예상했다. 이어 DS 부문은 매출액은 149조9000억원, 영업이익은 101조8000억원, 디스플레이 부문 매출액은 8조8000억원, 영업이익은 9000억원으로 전망했다.
MX·네트워크 사업에서는 매출액 34조3000억원, 영업적자는 1조1000억원 수준으로 예상되며, VD·가전도 영업적자 규모가 커질 것이란 관측이다.
김 연구원은 "영업이익률은 52.1%로 전 분기 대비 0.1%포인트 하락할 전망"이라며 "원·달러 환율 영향이 주요 변수로 작용한 것으로 추정되는 가운데 2분기 집행되지 않았던 성과급 일부가 3분기에 반영된 영향도 있을 것"이라고 설명했다.
기업의 주주환원 정책에 대해서는 향후 주가 상승을 견인할 긍정적인 요인으로 분석했다.
김 연구원은 "자사주 규모는 크지 않겠지만 배당을 통한 주주환원 규모는 사상 최대 규모일 것으로, 글로벌 대표 IT업체와 비교해도 손색없는 수준"이라며 "메모리 업체의 주주환원 규모가 100조원 넘게 집행된 적이 없어서 주가에 어떠한 영향을 미칠 지가 관전 포인트"라고 했다.
이어 "자사주를 통한 주당순이익(EPS) 개선은 아니지만, 안정적이고 지속적인 규모의 주주환원은 주가를 한층 더 높은 수준에서 평가 받는 계기가 될 것"이라고 덧붙였다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지