

W형? 루트형?…증권가 "코스피, 연말엔 랠리"
등록 2026.10.15 06:00:00수정 2026.10.15 06:07:31


하나證 "루트형 회복 예상…외인 수급 관건"
KB證 "삼전·닉스, W자 반등 두 번째 저점"
"美중간선거·기업공개 소화하며 수급 회복"

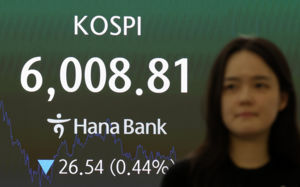
'루트형(√형)'부터 반등과 재조정을 거쳐 재차 상승하는 'W형'까지 예상 경로는 엇갈리지만 반도체 실적 개선과 대외 불확실성 완화가 맞물리면서 연말 랠리가 가능할 것이라는 관측이다.
15일 금융투자업계에 따르면 하나증권은 코스피가 하반기 루트형 회복을 나타낼 것으로 예상했다. 외국인 수급과 투자심리가 돌아오지 않았지만 가격이 위기 수준까지 낮아졌고, 이익 전망은 높아졌다는 것이 근거다.
김두언 하나증권 연구원은 "한국 증시의 우상향 전망을 유지한다"며 "하반기 루트형 회복을 예상한다"며 "다만 상승의 시점과 강도, 추가 비중 확대의 속도는 외국인 수급의 전환에 연동한다"고 설명했다.
이어 "러시아-우크라이나 에너지 휴전의 이행에 따른 물가와 금리 부담 완화, 제조업 회복과 원화 안정이 지속적인 현물 순매수로 이어지는지가 핵심"이라며 "인공지능(AI) 핵심 보유분을 유지하며, 수급 개선이 확인될 때 비중을 확대하는 전략을 추천한다"고 했다.
KB증권은 최근 삼성전자와 SK하이닉스의 주가 조정을 실적이 견인할 W자 반등 과정에서 나타난 두 번째 저점으로 평가했다.
김동원 KB증권 리서치본부장은 "삼성전자와 SK하이닉스 주가는 지난 7월 이후 W자 반등 과정에서 두 번째 저점을 형성했다"고 설명했다.
김 본부장은 "올 들어 외국인의 누적 순매도 규모가 200조원을 넘긴 가운데 이달 수급 공백이 심화됐다"며 "최근 외국인 매도는 반도체 업황과 실적에 대한 우려보다는 금리·유가 등 매크로 변수의 변동성 확대에 따른 투자심리 위축이 주요 배경"이라고 설명했다.
이어 "최근 들어 내년 삼성전자와 SK하이닉스 합산 영업이익이 1000조원을 웃돌 가능성이 높아지며 실적 컨센서스 상향 조정이 본격화되고 있다"며 "양사 실적 추정치 상향 조정 흐름이 지속될 가능성이 높다"고 덧붙였다.
증권가는 연말까지 이어지는 주요 이벤트를 외국인 수급의 변곡점으로 보고 있다. 현대차증권은 ▲10월 말 삼성전자·SK하이닉스 실적 발표 ▲미국과 이란의 출구전략 도출 가능성 ▲11월 3일 미국 중간선거 ▲11월 중순 앤트로픽 기업공개(IPO)를 주요 변수로 제시했다.
김재승 현대차증권 연구원은 "이달 말 실적발표와 다음 달 초 미국 중간선거, 다음 달 중순 앤트로픽 상장까지 이벤트를 소화하면서 외국인 순매수가 점차 돌아올 수 있을 전망"이라며 "공포에 눌리지 말고 변화의 시점을 기다리는 것이 중요하다"고 강조했다.
김 연구원에 따르면 이달 말 반도체 실적 발표에서는 메모리 업황의 지속성과 중국 창신메모리테크놀로지(CXMT)의 추격에 대한 시장의 판단이 중요하게 반영될 전망이다. 삼성전자와 SK하이닉스가 견조한 실적 전망과 메모리 수급 개선이 재확인되고 추가 주주환원책이 나오면 외국인 투자심리 회복에 힘을 보탤 수 있을 것으로 전망된다.
미국 중간선거 전 미국과 이란의 협상 진전 가능성도 지정학적 위험을 낮출 변수다. 중동 긴장이 완화되면 국제유가와 위험자산 투자심리에 가해지는 부담이 줄어들 수 있다. 반대로 무력 충돌이 재개되거나 유가가 다시 급등하면 국내 증시 반등 시점이 늦춰질 가능성도 있다.
다음 달 미국 중간선거와 앤트로픽 상장 역시 시장의 관심사다. 중간선거를 둘러싼 정책 불확실성이 해소되고 대형 기술기업의 상장에 따른 자금 쏠림 우려가 완화되면 글로벌 투자자들의 위험선호가 개선될 수 있다.
이경민 대신증권 연구원은 "이달 말 AI 설비투자 확대 기조가 재확인되고 반도체 기업들의 추가 주주환원책이 나온다면 코스피가 6700~7000선을 회복할 가능성이 커질 것"이라고 전망했다.
이 연구원은 "삼성전자 외국인 지분율이 46.4%로 리먼 이후 최저 수준까지 내려와 매도 소진에 다가섰고, 코스피 누적 순매매가 매도 클라이막스에 근접했다"며 "가격 지표는 바닥권이지만 수급·이익 신호는 아직"이라고 평가했다.
그는 "코스피 6000선 이하, 선행 주가수익비율(PER) 5배 이하에서 매도 실익은 없다"며 "버티거나 1차 지지선(5800~5900선)부터 변동성을 활용해 점진적으로 분할매수하는 전략이 유효하다"고 제언했다.
이어 "쏠림이 풀릴 때 반도체 대형주가 먼저 돌아올 것"이라며 "최근 단기 급락한 소부장, 2차전지, 전력기기 등 AI 밸류체인과 배당 매력이 높은 은행, 보험주에 대한 관심도 높여갈 필요가 있다"고 말했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지