

키움證 "한국금융지주, 증시 부진 여파에 감익 우려…목표가↓"
등록 2026.11.09 08:33:34


목표주가 31만원→25만원 하향

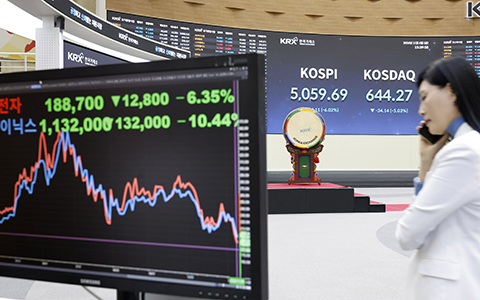
[서울=뉴시스]이지민 기자 = 키움증권은 9일 한국금융지주에 대해 상반기 국내 증시 호황에 힘입어 호실적을 거뒀지만, 최근 증시 부진으로 실적이 둔화하고 있다고 분석했다. 이에 목표주가를 기존 31만원에서 25만원으로 하향 조정하고, 투자의견은 '매수'를 유지했다.
안영준 키움증권 연구원은 "올해 3분기 지배주주순이익은 전년 동기 대비 58% 감소한 2823억원으로 시장 기대치를 44% 하회했다"며 "전분기 대비로는 72% 감소했다"고 설명했다.
그는 "이전 분기까지 증시 호조로 브로커리지와 운용 모두 수혜를 입으면서 좋은 실적을 기록해왔으나, 증시 둔화로 인해 관련 실적의 증가분을 다시 되돌리는 모습"이라고 분석했다.
한국투자증권의 3분기 별도 기준 브로커리지 수수료손익은 전년 동기 대비 63% 증가했는데, 3분기 국내 증시 거래대금은 전년 동기 대비 94% 증가, 전분기 대비로는 41% 감소했다.
IB 수수료수익은 전년 동기 대비 44% 증가했고, 매수 및 합병수수료의 증가가 두드러졌다는 평가다.
이자손익은 자산 증가 등에 힘입어 전년 동기 대비 20% 증가했으며, 운용 및 기타 손익은 증시 부진 등으로 82% 감소했다. 또 자산관리수수료가 전분기 대비 큰 폭으로 감소했다.
안 연구원은 "별도 기준 영업이익은 전분기 대비 3678억원 감소했는데, 대부분 브로커리지 및 자산관리 수수료 감소와 투자자산 평가액 감소 등 증시 부진의 영향이었다"며 "연결 기준으로 인식되는 운용 자회사들의 실적도 전분기대비 약 2000억원 감소했다"고 말했다.
그는 "업황 부진에 따라 실적 전망치가 낮아지는 구간이지만 주가는 이를 미리 반영한 것으로 보인다"며 "낮아진 실적 눈높이를 감안하더라도 주주환원수익률은 역대 최고치가 예상된다"고 설명했다.
이어 "국내 증시 변동이 기대에서 우려로 바뀌고 있는 모습이나, 향후 증시 안정화 이후에는 다시금 펀더멘털이 주목받을 수 있을 것"으로 기대했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지