

"빚투·레버리지엔 손도 대지 마라"…은퇴자 망치는 치명적 투자법
등록 2026.11.12 00:20:00


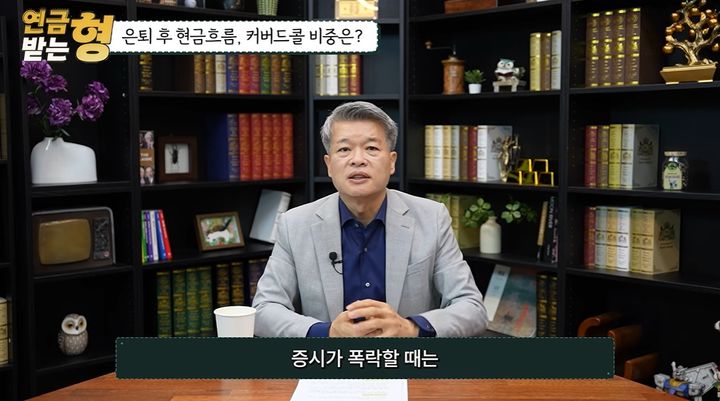
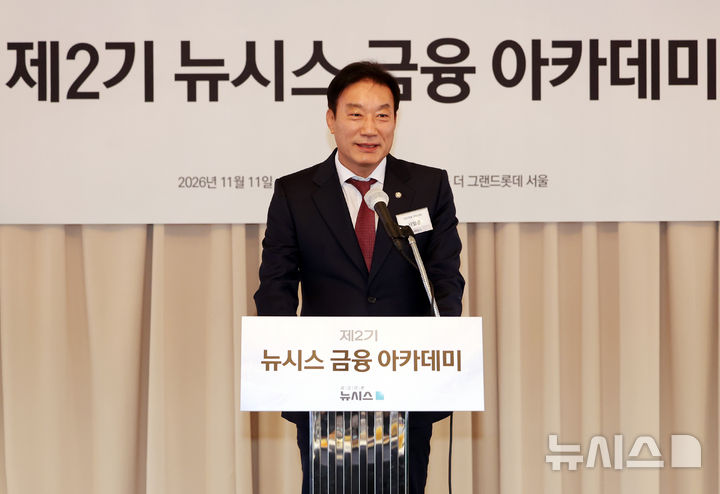
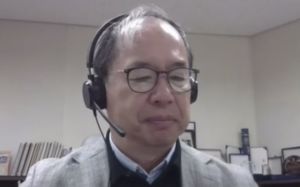
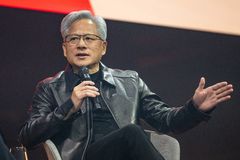
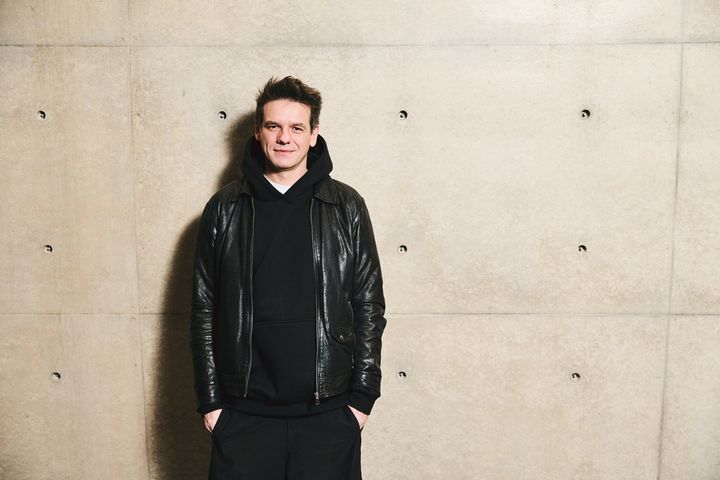
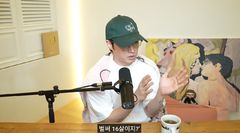
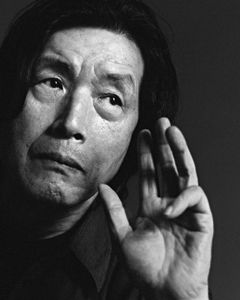
[서울=뉴시스]여운봉 교수가 은퇴 후 빚을 내거나 레버리지 상품에 투자하는 것은 위험하다며 안정적인 배당형 자산과 적립식 투자를 강조했다. (사진=유튜브 '연금 받는 형' 캡처) 2026.11.11
[서울=뉴시스]김성은 인턴 기자 = 은퇴 후에는 투자 수익률보다 손실을 회복할 수 있는 시간과 안정적인 현금 흐름을 고려해야 한다는 전문가의 조언이 나왔다. 특히 빚을 내 투자하거나 레버리지 상품에 장기 투자하는 방식은 은퇴자에게 치명적일 수 있다는 지적이다.
지난 10일 유튜브 구독자 2만명을 보유한 '연금 받는 형' 채널에 출연한 여운봉 신안산대학교 부동산학과 교수는 은퇴 후 투자에서 가장 위험한 선택으로 "빚을 내서 투자하는 것"을 꼽았다. 그는 "젊으신 분들은 돈을 잃어도 다른 수입이 있기 때문에 다시 투자를 해서 복구할 수 있지만, 은퇴하신 분들은 그런 기회가 아예 없다"며 "나이 60~70이 넘어서 한번 폭락하면 정말 원금 살리기 어렵다"고 말했다.
특히 레버리지 투자를 경계했다. 여 교수는 "레버리지는 원래 단타용"이라며 "미국 운용사 대표들도 레버리지는 초단타로 들어가는 것이라고 한다. 은퇴하신 분들이 초단타는 불가능하다"고 강조했다. 이어 "레버리지만큼은 절대로 리스크가 워낙 크기 때문에 손도 좀 대지 않기를 원한다"고 말했다.
반면 변동성이 큰 시장에서는 배당 중심 전략을 활용할 수 있다고 설명했다. 그는 "배당을 많이 받게 되면 주가가 아무리 빠져도 내가 견딜 수 있다"며 배당주와 배당 ETF를 대안으로 제시했다. 커버드콜 ETF에 대해서도 "은퇴하신 뒤에 캐시플로가 필요하신 분들한테는 정말 좋은 상품"이라고 평가했다.
다만 커버드콜에 금융자산을 모두 넣어서는 안 된다고 했다. 여 교수는 "금융자산 중에서 30%, 50%를 넘지 않는 게 좋다"며 나머지는 배당성장형 자산 등에 분산할 것을 권했다. 또 일시금 투자보다는 "꾸준하게 나눠서 매월 적립식으로 하는 게 가장 좋다"고 강조했다.
여 교수는 "50대라면 국민연금을 먼저 점검한 뒤 ISA·연금저축·IRP를 활용하고, 추가 자금은 ETF 등을 통해 장기적으로 운용하는 것이 바람직하다"고 조언했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지