

우리투자증권, 장기신용등급 'AA-/안정적'신규 획득…우리금융 지원 기대
등록 2026.11.17 17:31:37


나신평, 단기신용등급 A1 유지…그룹 브랜드·고객 기반 활용한 경쟁력 강화 전망

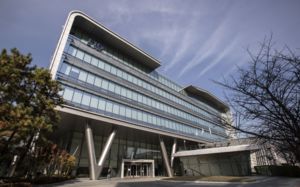
[서울=뉴시스] 우리투자증권 사옥. (사진=우리투자증권) 2025.03.31 *재판매 및 DB 금지
17일 NICE신용평가는 우리투자증권의 선순위 무보증 회사채 신용등급을 AA-/Stable로 신규 평가했다. 기업어음(CP)과 전자단기사채의 단기신용등급은 기존 A1을 유지했다.
우리투자증권은 지난해 상반기 모바일트레이딩시스템(MTS)을 신규 출시하고 국내 주식 위탁매매 서비스를 시작했다. 같은 해 10월에는 해외주식 중개 서비스까지 확대하는 등 리테일 사업 강화에 나섰다. 다만 합병 이후 경과 기간이 짧아 위탁매매와 자산관리 등 증권업 핵심 부문의 사업기반과 시장점유율은 아직 미흡하다는 평가다.
나신평은 우리금융그룹의 높은 브랜드 인지도와 우리은행의 고객 기반을 활용한 연계 영업, 대규모 증자를 포함한 그룹 차원의 재무적, 전략적 지원 등을 고려하면 향후 경쟁력 제고가 가능할 것으로 내다봤다.
수익성 측면에서도 점진적인 개선을 예상했다.
합병 이전 우리종합금융은 발행어음을 통한 안정적인 저비용 자금 조달을 바탕으로 양호한 수익성을 유지했다. 그러나 2023~2024년 부동산 시장 침체에 따른 투자은행(IB) 수수료 수익 감소와 대규모 대손 부담으로 수익성이 저하됐다.
지난해부터는 대손 부담 완화와 운용자산 확대에 따른 금융손익 증가, IB 영업 확대 등에 힘입어 이익창출력이 회복되는 추세다. 총자산순이익률(ROA)은 지난해 0.3%를 기록했으며 올해 3분기 누적 기준으로도 0.3%를 유지했다. 다만 증권업 확대에 따른 판매관리비 증가와 부동산 PF 관련 대손 부담은 수익성 개선을 제약하는 요인으로 지목했다.
나신평은 올해 5월 유상증자를 통한 사업기반 확충과 우리금융그룹의 재무적 지원, 계열사 간 시너지 등을 고려할 때 중장기적으로 수익성이 개선될 것으로 전망했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지