

"단타치다 부모님 노후자금 7천만원 잃었다"…올바른 노후 투자법은
등록 2026.11.23 02:00:00


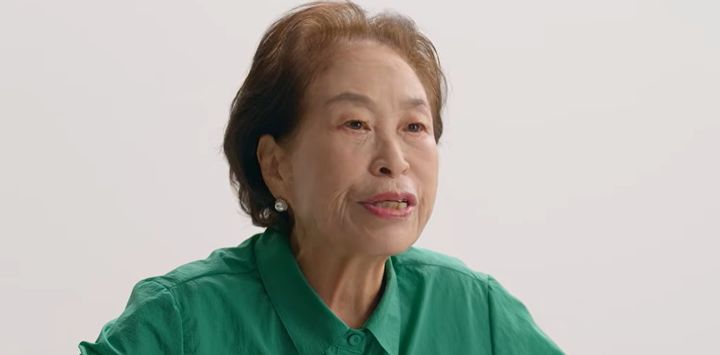
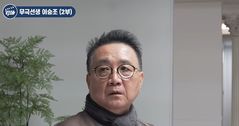
[서울=뉴시스] 미래에셋증권 프라이빗뱅커(PB) 출신인 금융 전문가 박곰희(본명 박동호)가 자신의 유튜브 채널에서 부모님의 노후 자금 관리 방법으로 배당 상장지수펀드와 채권 투자를 제안했다. (사진=유튜브 채널 '박곰희TV' 캡처)
[서울=뉴시스]장인혜 인턴 기자 = 65세 자영업자가 주식 단타로 1년 만에 7000만원을 잃은 가운데 금융·투자 유튜버 박곰희가 배당 상장지수펀드와 채권을 활용한 노후 자산 관리법을 제안했다.
미래에셋증권 프라이빗뱅커(PB) 출신인 금융 전문가 박곰희(본명 박동호)는 지난 18일 자신의 유튜브 채널 '박곰희TV'에서 부모님의 노후 준비를 고민하는 시청자들의 사연을 소개하고 투자 방법을 조언했다.
첫 번째 사연은 65세 어머니의 노후 자금에 관한 내용이었다. 어머니는 자영업으로 목돈을 마련했지만 주식 단타에 빠져 1년 동안 약 7000만원의 투자 손실을 봤다. 현재 남은 노후 자금은 약 2000만원이다. 건강이 허락하는 한 계속 일할 계획이며, 매달 생활비를 제외하고 약 150만원을 저축하거나 투자할 수 있는 상황이다.
이에 박곰희는 성장주보다 배당주에 무게를 두라고 조언했다. 그는 "어머니께서 성장주는 안 맞을 것 같다"며 "성장주로 접근하면 다시 단타로 흘러갈 가능성이 크다"고 말했다. 이어 "65세가 넘은 지금도 적립식으로 배당 상장지수펀드 투자를 시작해도 될까요?"라는 질문에 "시작해도 된다"고 답했다.
박곰희는 "배당주를 충분히 사두고 여기서 나오는 배당금 일부로 성장주에 투자하는 방법도 있다"고 제안했다. 또 매달 투자할 수 있는 150만원은 개인종합자산관리계좌(ISA)에 넣어 운용하는 방안을 추천했다.
두 번째 사연은 부모님의 현금성 자산 2억원을 어떻게 관리할지에 관한 것이었다. 부모는 74세 아버지와 68세 어머니로, 전체 자산의 80%가 부동산에 집중돼 있었다. 예금 2억원은 대부분 은행에 맡겨둔 상태였다.
박곰희는 주식으로 수익률을 높이기보다 원금을 지키는 데 집중해야 한다고 강조했다. 그는 종합자산관리계좌와 발행어음, 국채, 미국 국채 등을 대안으로 제시하며 "기대 수익률을 높이려고 변동성을 키우는 건 절대 답이 아니다"라고 말했다.
이어 "노후에는 큰 손실을 피하고 자산을 안정적으로 지키면서 물가 상승에 대비하는 것이 가장 중요하다"며 "부모님께는 채권 투자를 권하고 싶다"고 권했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지