

"독립했다면 월급 40% 모아야"…김경필 대표가 짚은 사회초년생 재테크
등록 2026.11.22 20:19:00수정 2026.11.22 20:46:23


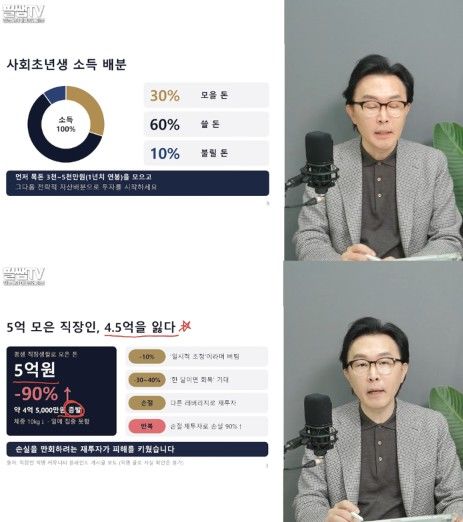
[서울=뉴시스]김경필 머니트레이닝 랩 대표는 2027년을 대비하여 올바른 자산 관리와 재테크 전략을 제시했다. (사진 출처=유튜브 채널 '필쌤TV - 김경필의 머니트레이닝' 캡처)
[서울=뉴시스]허준희 인턴 기자 = 주식시장 변동성이 커진 가운데 사회초년생은 투자 손실을 만회하려는 조급함을 경계하고 소득의 40%를 저축과 투자에 먼저 배분한 뒤 남은 돈으로 생활해야 한다는 전문가의 조언이 나왔다.
22일 김경필 머니트레이닝 랩 대표는 유튜브 채널 '필쌤TV - 김경필의 머니트레이닝'에 출연해 2027년을 앞두고 실천해야 할 자산 관리 전략과 구체적인 지출 관리 방법을 소개했다.
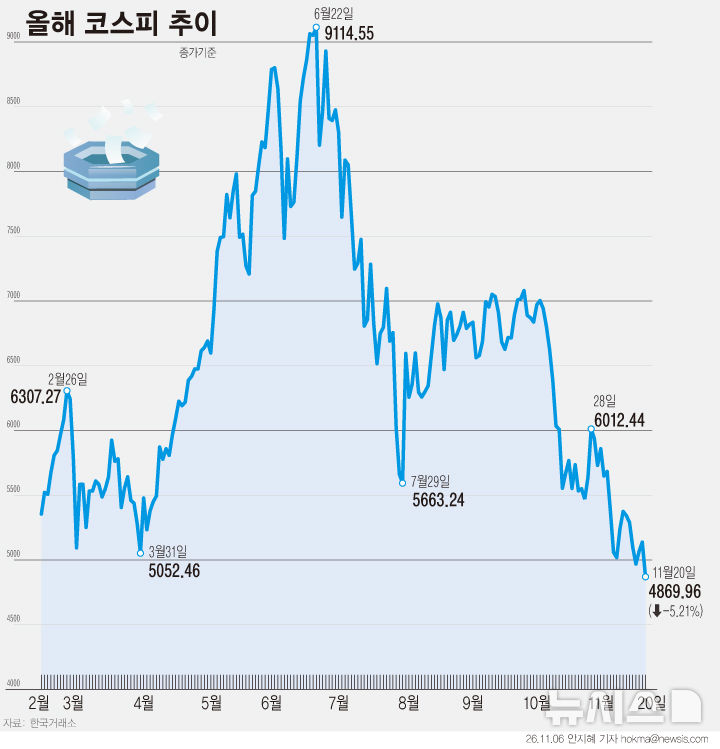
김 대표는 최근 주식시장 상황을 언급하며 투자 손실을 만회하려는 추격 매수를 경계해야 한다고 강조했다. 그는 "고점에서 물린 투자자가 원금을 회복하려면 지수가 하락한 폭보다 훨씬 큰 상승률이 필요하다"며 "이런 상황에서 손실을 만회하려고 다시 투자에 뛰어들면 더 위험해질 가능성이 있다"고 말했다.
김 대표는 기존의 저축 방식을 바꿔야 한다고 주장했다. 일반적으로 연초에 지출을 줄이고 남은 돈을 저축하려는 계획을 세우지만, 이런 방식으로는 저축에 실패하기 쉽다는 것이다.
그는 "일단 아껴보고, 아껴지면 돈을 모으겠다는 방식은 아낄 게 없다는 생각으로 이어질 가능성이 크다"며 "저축을 못 하는 이유를 월급이 적거나 사회가 문제라는 식으로 돌리면 결국 돈을 쓰는 데 면죄부를 주게 된다"고 설명했다. 그러면서 "저축과 투자를 생각하는 것부터 시작해야 한다"며 "먼저 저축하고 남은 돈으로 생활해야 한다"고 강조했다.
김 대표는 "내년도 연봉이 정해져 있다면 그중 몇 퍼센트를 저축할 것인지 먼저 정해야 한다"며 "연봉이 5000만원이라면 이 가운데 2500만원은 쓰지 않고 남기겠다는 식으로 저축 목표를 먼저 만들어야 한다"고 말했다.
두 번째 단계는 남은 돈을 정기 지출과 비정기 지출로 나누는 것이다. 월세와 통신비, 교통비처럼 매달 일정하게 나가는 비용과 부모님 생신, 명절, 여행 등 특정 시기에 발생하는 비용을 구분해야 한다는 것이다.
특히 비정기 지출에 대비해 별도의 '계절 지출 통장'을 마련할 것을 권했다. 연간 예상 지출액을 12개월로 나눠 매달 일정 금액을 미리 적립하는 방식이다. 그는 "계절 지출 통장이 500만원이라면 12개월로 나눠 한 달에 약 42만원씩 모아야 한다"며 "비정기 지출을 미리 분리해 놓아야 계획한 저축 원금을 지킬 수 있다"고 설명했다.
세 번째 단계는 외식비와 쇼핑비, 문화·레저비 등 변동 지출 예산을 정하는 것이다. 이를 위해 과거 6개월간의 카드 사용 내역을 살펴보고 불필요한 소비가 있었는지 점검해야 한다고 조언했다. 김 대표는 "과거 6개월간 썼던 카드 내역을 분석해 외식비와 쇼핑비, 문화·레저비로 얼마를 썼는지 살펴볼 필요가 있다"며 "귀찮아서 시킨 배달이나 생각 없이 한 외식, 사고 나서 후회한 쇼핑이 얼마나 되는지 확인해야 한다"고 말했다.
식비를 줄이기 위해서는 냉장고에 있는 식재료를 활용하는 습관도 중요하다고 강조했다. 그는 "식생활비를 절약하려면 정리정돈을 잘해야 한다"며 "냉장고에 들어 있는 식재료로 무엇을 만들 수 있을지 생각하는 것은 부지런한 사람만이 할 수 있는 일"이라고 했다.
운동이나 취미생활을 위해 장기 결제를 하는 것도 신중해야 한다고 당부했다. 김 대표는 "헬스장을 등록할 때는 제발 한 달 다녀보고 장기 결제를 하라"며 "한 달 동안 다녀본 뒤 자신에게 맞는 분위기인지, 꾸준히 다닐 수 있는지 확인하고 결제해도 늦지 않다"고 말했다.
네 번째 단계는 예산에 맞춰 실제 소비를 기록하고 점검하는 것이다. 무작정 가계부를 쓰기보다 정해둔 저축 목표를 지키기 위해 지출을 관리해야 한다는 설명이다. 그는 "머니 다이어리를 쓰는 이유는 내가 정한 저축 원금을 지키기 위해서"라며 "목표 없이 돈을 아끼겠다고 가계부를 쓰면 금방 그만두게 되지만, 예산을 확인하고 실제 사용 내역을 점검하면 돈을 관리하는 재미를 느낄 수 있다"고 말했다.
사회초년생의 경우 소득 중 40%를 저축과 투자에 배분하는 것을 권했다. 부모와 함께 사는 경우에는 50%까지 저축 비중을 높일 수 있다고 설명했다. 김 대표는 "직장생활 5년 이내인 사회초년생이라면 부모님과 함께 사는 경우 소득의 50%, 독립해 생활하는 경우 40%는 모아야 한다"고 말했다. 이어 "40% 가운데 30%는 모을 돈, 10%는 불릴 돈으로 나누는 방법을 생각해 볼 수 있다"고 덧붙였다.
이때 '모을 돈'과 '불릴 돈'을 구분하는 것도 중요하다고 강조했다. 3~5년 안에 이사나 결혼, 주택 구입, 학자금 등으로 사용할 예정인 돈은 안정적으로 모으고, 당장 사용할 계획이 없는 장기 자금은 투자에 활용하는 방식이다. 김 대표는 "돈에는 이름표가 있다"며 "2027년에는 모을 돈은 모으고, 쓸 돈은 쓰고, 불릴 돈은 불리는 방식으로 자산 관리의 큰 그림을 먼저 그려보길 바란다"고 당부했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지