

은행 대출 문턱 높였다, 낮췄다…1년여간 150건 제한 '실수요자 혼란'
등록 2026.10.05 14:24:48


주담대 모기지보험 판매, 대출

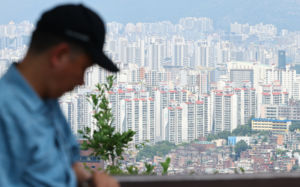
[서울=뉴시스] 황준선 기자 = 가계부채 증가세로 국민은행을 선두로 시중은행이 주택담보 대출을 줄이자 대출문이 더 좁아지기 전 자금을 확보해두려는 수요가 몰린 것으로 나타났다. 지난 8일 기준 5대 시중은행의 가계대출 잔액은 775조9563억원으로 집계되며 지난달 말 774조9608억원에서 이달 들어 일주일여 만에 9955억원 증가한 규모를 보였다. 사진은 12일 서울 남산에서 바라본 아파트 밀집지역의 모습. 2026.07.12. [email protected]
[서울=뉴시스] 조현아 기자 = 정부의 가계대출 총량 규제에 맞춰 은행들이 대출 수요를 조절하는 과정에서 지난해부터 1년여간 시행된 대출 제한 조치가 150건에 육박한 것으로 나타났다.
대출 한도 축소와 접수 중단 등 대출 문턱을 수시로 조정한는 '땜질식' 대응이 반복되면서 대출의 예측 가능성이 떨어지고 실수요자들의 혼란만 키운다는 지적이 나온다.
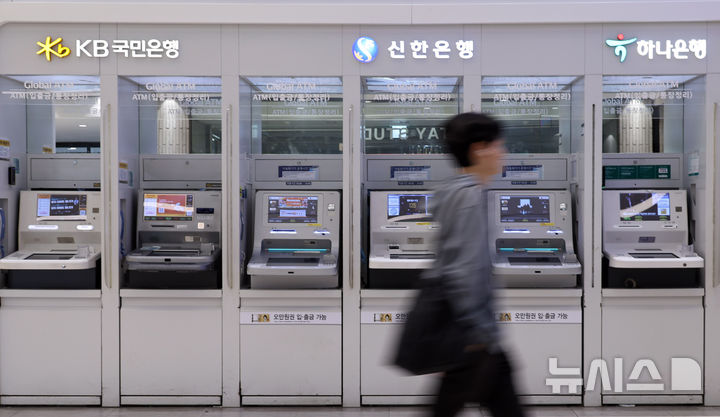
5일 국회 정무위원회 소속 한민수 더불어민주당 의원이 금융감독원에서 제출받은 자료에 따르면 국내 은행 13곳이 지난해 1월부터 올 8월 11일까지 시행한 가계대출 제한 조치는 총 149건으로 집계됐다. 은행 13곳은 KB국민·신한·우리·하나·농협·SC제일·부산·광주·전북·경남·수협·iM·카카오뱅크 등이다.
은행들은 주택담보대출(주담대)과 전세자금대출, 신용대출을 막론하고 대출 한도를 줄이거나 신규 접수를 중단하는 방식으로 대출 문턱을 높였다. 대표적으로 대출모집인을 통한 접수를 제한하거나 비대면 채널의 일별 대출 물량을 통제하고, 주담대 한도를 늘릴 수 있는 모기지신용보험(MCI)·모기지신용보증(MCG) 가입을 막는 조치를 단행했다.
실제 KB국민은행은 지난해 11월 주담대의 MCI·MCG 가입을 제한한 데 이어 그해 실행 예정인 대출의 신규 접수를 제한했다가 연말이 돼서야 제한 조치를 풀었다. 올해 들어 지난 6월 MCI·MCG 가입을 다시 제한하고, 7월에는 주담대 최대 한도를 기존 6억원에서 3억원으로 낮췄다. 신용대출 역시 올해 6월 최대 한도를 1억원, 한도대출은 5000만원으로 제한했다.
하나은행도 지난해 11월 주담대 MCI·MCG 가입과 연내 실행 예정 대출의 신규 접수를 한시적으로 중단했다가 12월 말 재개했고, 올해 7월에는 MCI·MCG 판매를 다시 중단했다. 8월부터는 비대면 주담대인 '하나원큐아파트론2' 신규 접수를 한시적으로 중단했다. 신용대출의 경우 최대 한도를 1억원으로 제한하고 비대면 대출의 일별 취급 물량을 조절했다.
다른 은행들도 비슷한 조치를 취했다. 은행별로 보면 하나은행의 제한 조치가 29건으로 가장 많았고, KB국민은행과 NH농협은행이 각각 25건으로 뒤를 이었다. 이어 부산은행 12건, 신한은행 10건, iM뱅크 9건, 경남은행 9건, 우리은행 7건, 광주은행 7건, SC제일은행 5건, 카카오뱅크 5건, Sh수협은행 4건, 전북은행 2건으로 집계됐다.
은행들이 각종 제한 조치를 동원한 건 금융당국의 가계대출 총량 관리에 맞춰 연간 대출 증가 규모를 일정 수준 안에서 관리해야 하기 때문이다.
전년도 관리 목표를 초과한 은행은 이듬해 대출 한도가 차감되는 패널티가 적용되는 만큼, 대출 접수를 줄이거나 한도를 축소하는 방식으로 증가 속도를 조절할 수밖에 없는 셈이다.
금융권 안팎에서는 실수요자들이 은행들의 대출 제한 조치에 따른 불확실성을 고스란히 떠안고 있다는 지적이 나온다. 주택 매매 계약 등을 체결할 당시에는 가능했던 대출이 잔금 시점에 갑자기 막히거나 한도가 줄어들 경우 자금 마련에 차질을 빚을 수 있어서다.
특히 은행별로 언제, 어떤 방식으로 대출 문턱을 높일지 예측하기 어려워 차주들이 미리 자금 계획을 세우기도 쉽지 않다는 지적이다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지