

롯데케미칼, 3Q 성적표 '역래깅' 여파 전망…사업 재편 진척 '주목'
등록 2026.10.23 06:00:00


3Q 1800억 규모 영업손실 전망 많아
역래깅 여파로 2분기 대비 적자 전환
사업 재편 통해 공급 과잉 구조 극복
울산 등은 사업 재편 진척 쉽지 않아
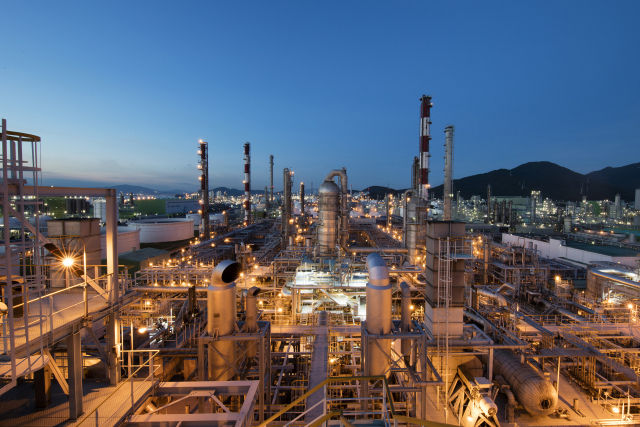
[서울=뉴시스]롯데케미칼 여수공장 전경.(사진=롯데케미칼) 2024.03.20 [email protected] *재판매 및 DB 금지
2분기 중동 전쟁 국면에서 저가 원재료를 활용한 래깅 효과(원재료 투입 시차에 따른 수익성 향상)로 안정적인 이익을 거뒀으나, 3분기부터 역래깅 효과(원재료 투입 시차에 따른 수익성 악화) 본격화로 수익성 악화에 직면할 것이란 관측이다.
이에 롯데케미칼은 한국 석유화학 산업의 구조적 한계를 극복하기 위한 사업 재편에 주력한다는 방침이다.
23일 금융정보업체 에프앤가이드에 따르면 롯데케미칼의 올 3분기 영업이익 컨센서스(증권사 전망치 평균)는 영업손실 1837억원으로 나타났다.
이는 지난해 3분기(영업손실 1326억원)보다 적자폭이 더 커질 수 있다는 의미다.
롯데케미칼이 3분기 1800억원 안팎의 영업손실을 내면, 2분기 대비 적자 전환하게 된다.
앞서 롯데케미칼은 2분기 1101억원의 영업이익 달성한 바 있다.
롯데케미칼이 3분기 적자 전환할 것이란 전망에 무게가 실리는 것은 3분기부터 역래깅 효과가 본격화할 가능성이 높기 때문이다.
롯데케미칼은 상반기 중동 전쟁으로 원재료와 제품 판매 가격이 동반 상승한 국면에서 저가 원재료를 활용하는 래깅 효과를 극대화했다.
중동 전쟁 이전에 상대적으로 저렴한 가격으로 구매한 원재료로 석유화학 제품을 만들어 수익성을 높인 것이다.
그러나 하반기부터는 중동 전쟁 당시 비싸게 구매한 원재료 투입 비중이 커지면서 수익성 악화가 불가피할 것이란 우려가 나온다.
이에 롯데케미칼은 글로벌 석유화학 산업을 둘러싼 구조적 공급 과잉을 극복하기 위해 사업 재편에 주력한다는 구상이다.
대표 석유화학 제품인 에틸렌 생산 규모를 단계적으로 줄여 공급 과잉을 개선하고 고부가가치 석유화학 제품 비중을 확대하는 전략이다.
실제 롯데케미칼은 지난달 충남 대산에서 국내 석유화학 산업의 사업 재편 1호인 HD현대케미칼과 롯데대산석화의 통합법인 'H&L 어드밴스드'를 공식 출범시킨 상태다.
또한 전남 여수에서도 여천NCC, 한화솔루션, DL케미칼과 사업 재편을 본격화하고 있다.
다만 다른 석유화학 기업들의 사업 재편 논의는 큰 진척이 없는 분위기다.
대표적으로 울산에서는 에쓰오일이 약 9조원을 투자한 대규모 석유화학 공장인 샤힌 프로젝트가 내년 초 상업 가동을 앞두고 있어 사업 재편 논의가 쉽지 않을 것이란 전망이다.
업계 관계자는 "롯데케미칼이 한국 석유화학 산업의 구조적 한계를 넘어서기 위해 사업 재편 속도를 높이고 있다"면서도 "에쓰오일 입장에선 내년 초 가동하는 고효율 석유화학 공장인 샤힌 프로젝트에 대한 생산 감축을 수용하기 어렵기 때문에, 울산 석유화학 사업 재편은 논의 자체가 쉽지 않을 것"이라고 말했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지