

다올證 "한미약품, 목표가 72만원으로↑…비만·MASH 신약 개발 기대"
등록 2026.11.17 09:02:06


추가 기술이전·마일스톤 유입 기대…신약 가치 재평가 가능성
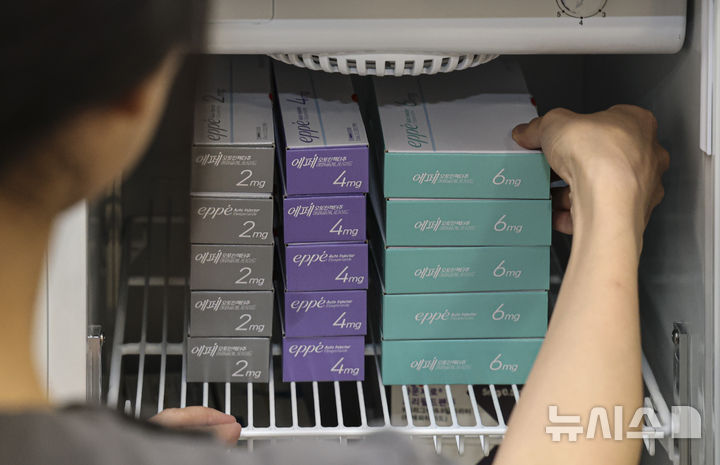
[서울=뉴시스] 전신 기자 = 29일 서울 시내 한 병원에서 간호사가 국산 비만치료 신약 '에페'를 정리하고 있다.한미약품이 개발한 국산 첫 글루카곤 유사 펩타이드-1(GLP-1) 계열 비만치료제 '에페'는 이날부터 일부 의료기관에서 처방된다. (공동취재) 2026.10.29. [email protected]
[서울=뉴시스]송혜리 기자 = 다올투자증권은 한미약품에 대해 내년 비만·대사이상 관련 지방간염(MASH) 치료제 파이프라인의 임상 진전이 기대된다며 투자의견 '매수'를 유지하고 목표주가를 72만원으로 상향 조정했다.
이지수 다올투자증권 연구원은 17일 리포트를 통해 "한미약품은 올해 세 건의 기술이전 성과를 통해 신약 개발 경쟁력을 입증했다"며 "내년에도 주요 연구개발(R&D) 성과가 이어질 것으로 예상된다"고 밝혔다. 이어 "기술이전 계약금 유입에 따른 순현금 증가를 반영해 목표주가를 상향했다"고 설명했다.
다올투자증권은 한미약품의 내년 연결 기준 매출액을 전년 대비 7.1% 증가한 1조8986억원, 영업이익은 2.1% 감소한 3828억원으로 전망했다. 영업이익률은 20.2%로 추정했다.
이 연구원은 "올해 기술이전 계약금 인식에 따른 기저효과로 영업이익은 소폭 감소할 전망"이라면서도 "추가 기술이전과 단계별 기술료(마일스톤) 유입이 발생하면 실적 추정치를 상향 조정할 수 있다"고 분석했다.
특히 내년에는 비만 치료제 파이프라인의 임상 진전이 주요 투자 포인트로 꼽힌다.
비만 치료제 후보물질 HM17321(LA-UCN2)은 내년 임상 1상 완료가 예상되며, 제넨텍의 후속 개발 여부에도 관심이 쏠린다. 또 다른 비만 치료제 후보물질 HM15275(LA-TRIA)는 내년 상반기 임상 2상 종료가 예정돼 있다. 미국 머크(MSD)에 기술이전한 MASH 치료제 후보물질 에피노페그듀타이드의 개발 성과도 주목할 부분이다. 해당 물질은 임상 2b상에서 유의미한 간 섬유화 개선 효과를 확인했다.
이 연구원은 "내년 간 섬유화 4단계(F4) 환자를 대상으로 한 임상 2a상 결과와 MSD의 임상 3상 진입 여부가 핵심 변수"라며 "후속 개발이 진전되면 마일스톤 수취와 함께 신약 가치의 재평가가 이뤄질 수 있다"고 내다봤다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지