LS證 "비올, 미국·중국 성장 감안 시 저평가"
등록 2025.02.04 07:59:29


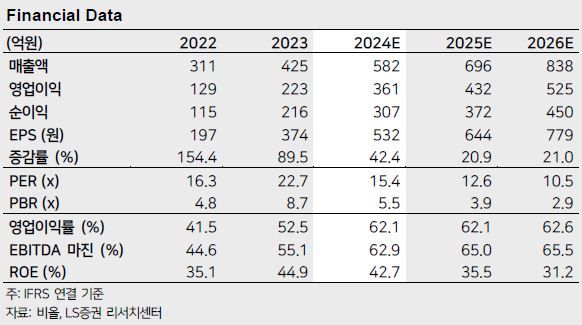
[서울=뉴시스] 김경택 기자 = LS증권은 4일 비올에 대해 올해 미국 수출 회복 및 중국 수출 본격화 등을 감안하면 현 주가는 저평가된 수준이라고 분석했다. 투자의견은 '매수'를 유지했으나 목표주가는 기존 1만4000원에서 1만2000원으로 하향 조정했다.
조은애 LS증권 연구원은 "비올의 지난해 4분기 잠정 매출액은 전년 동기 대비 54% 증가한 177억원, 영업이익은 90% 늘어난 110억원으로 컨센서스를 웃도는 실적을 기록했다"면서 "지난해 2분기부터 중국향 실펌X, 스칼렛 매출이 분기 10억원 이상 꾸준히 매출 기여를 하고 있는 것으로 보이며, 미주 지역 매출은 전년 동기 대비 소폭 역성장한 것으로 추정된다"고 말했다.
조 연구원은 "올해 중국 매출은 실펌X의 본격적인 유통망 확대에 따른 판매대수 증가, 수출 매출 온기 반영으로 고성장세를 지속할 것"이라면서 "상대적으로 부진했던 미국의 매출 회복, 중국·일본·태국 등 아시아 매출 성장 지속을 감안한 올해 연간 예상 매출액은 696억원, 영업이익은 432억원으로 전년 대비 각각 20%, 20% 증가할 것"이라고 내다봤다.
반면 현 주가는 올해 선행 실적 기준 주가수익비율(PER) 13배 수준으로 피어그룹 18배 대비 저평가 됐다고 봤다.
그는 "미국 수출 회복과 중국 수출 본격화가 숫자로 확인되는 시점에 유의미한 주가 반등이 가능할 것으로 예상한다"고 말했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지