

"부모 지원받은 신혼부부, 자가 거주 가능성 10% 높아"
등록 2026.10.10 07:00:00수정 2026.10.10 07:20:24


국토硏 보고서…혼인 7년 이내 50세 미만 3359가구 분석
"신혼부부 주택 취득, 가족 간 자산이전 구조에서 이뤄져"
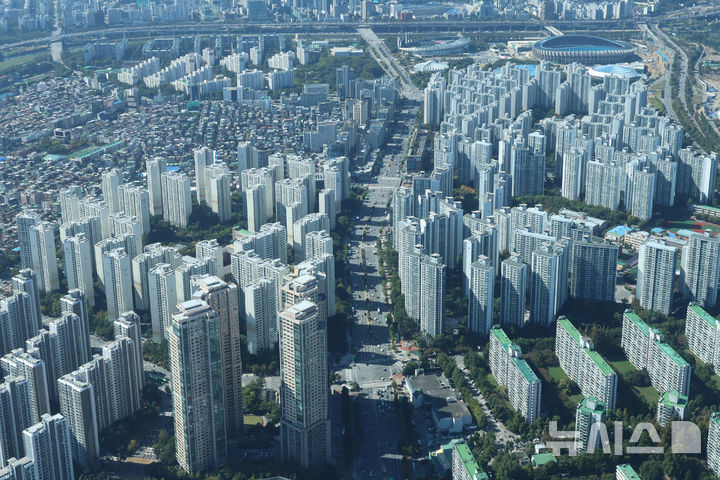
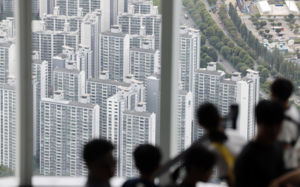
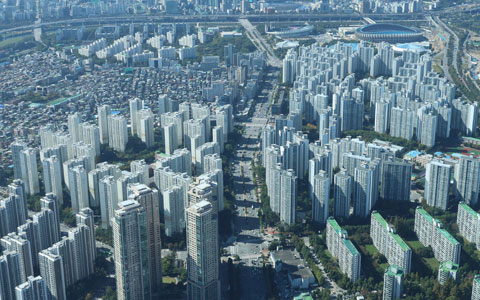
[서울=뉴시스] 서울 송파구 롯데월드타워 서울스카이에서 바라본 아파트 단지 모습. [email protected]
국토연구원이 최근 이같은 내용이 담긴 '신혼가구의 주거 자금 조달 구조와 자가 보유의 연관성' 보고서를 발간했다.
이 보고서는 국토교통부의 2024년 주거실태조사에서 결혼 연도가 7년 이내(2018~2024년) 가구 가운데 혼인 당시 가구주의 연령이 50세 미만인 3359가구를 대상으로 분석한 결과다.
혼인 당시의 연령은 평균 33.8세였으며 혼인 후 평균 4.2년 가량 경과했다.
36.9%는 자가에 거주 중이었고 63.1%가 전세·월세 등 임차가구였다. 경기도 거주 비율이 20.7%로 가장 많았고 서울(13.3%), 충청(11.3%), 인천(9.0%) 등이 뒤를 이었다. 서울·인천·경기를 합친 수도권 거주 비율은 43.0%다.
주택의 종류는 73.3%가 아파트였고 단독주택과 다세대주택이 각각 10.9%와 9.1%를 차지했다. 오피스텔 거주 비율은 3.6%였다.
주거 마련을 위한 평균 금액은 2억2199만원이었다. 이 가운데 자기자금은 평균 1억3234만원, 금융기관 융자액은 평균 6500만원, 부모·친지 등으로부터 무상으로 받은 금액은 평균 2352만원이었다. 비율로 따지면 자기자금 66.7%, 금융기관 융자 24.2%, 부모·친지 무상 제공 8.6%이다.
주거 마련 자금의 원천별 비율을 보면 자가 거주자는 자기자금이 53.2%였고 금융기관 융자액과 무상 제공액이 차지하는 비율이 각각 34.5%, 11.9%였다. 전세 거주자는 자기자금 비율이 67.4%, 금융기관 융자와 무상 제공 비율은 각각 23.3%와 8.6%를 차지했다. 월세로 거주 중인 이들은 주거 마련 자금의 대부분(92.1%)이 자기자금인 것으로 나타났다.
혼인 당시를 기준으로 가구주의 연령이 1세 높을수록 자가 보유의 가능성은 4% 가량 높았다.
혼인 후 경과 기간이 길수록 자가에 거주할 가능성이 높았고, 다른 조건이 동일했을 때 1년이 더 경과할수록 자가 거주의 가능성이 16.6% 높았다.
지역별로는 기준변수로 삼은 서울 거주 신혼가구에 비해 대구, 울산, 전라, 제주, 경상 지역에 살고 있는 신혼가구의 자가거주 가능성이 상대적으로 높았다. 인천과 경기는 자가의 가능성이 낮았다. 서울을 비롯한 수도권에 일자리가 많고 집값이 높은 점을 감안하면 서울로 통근을 하면서 아직은 자가를 마련할 정도로 충분한 정도의 자산 축적이 이뤄지지 않은 신혼가구가 인천이나 경기 지역에 임차 형태로 거주 중일 가능성이 높기 때문이란 게 보고서의 분석이다.
이와 함께 가구원 수가 많을수록 자가에 거주 중일 가능성이 높았다. 자녀 출산 등으로 가구원 수가 늘어나면 이사의 압박 등으로 자가 보유를 통한 안정적인 주거에 대한 욕구가 늘어 자가 마련을 선택할 가능성이 높아진다고 보고서는 판단했다.
주택의 종류에 따라서는 단독주택에 비해 아파트와 연립주택에 거주 중인 신혼가구가 자가일 가능성이 각각 2.1배, 1.6배 높았다. 이는 아파트 선호 현상과 함께 상대적으로 가격이 낮고 향후 개발 수익을 기대할 수 있는 연립주택에 대한 구매 의향이 영향을 미쳤다.
또 주거 마련에 투입된 자기자금 또는 부모·친지 도움을 받은 금액이 많을수록 자가 거주의 가능성이 높았다. 자가 거주 증가 비율로는 각각 19.1%, 10.3%로 분석됐다.
다만 자금 구성 비율을 고려한 분석에서는 다른 조건이 같을 때 자기자금 비중이 높을수록 오히려 자가 보유 확률이 낮아지는 경향을 보였다. 대출 및 부모·친지 지원 비중은 자가 보유 가능성을 높였다.
이는 신혼가구의 주택 취득이 개인의 독립적 자산 형성보다는 금융 레버리지 활용과 가족 간 자산 이전이 결합된 구조 속에서 이뤄지고 있음을 보여준다.
보고서는 "신혼가구의 자가 보유는 단순히 자기자금 축적 수준에 의해 결정되기보다는 다양한 자금 원천의 결합과 외부자원 동원 가능성에 의해 크게 영향을 받았다"며 "특히 주택시장 진입 과정에서 제도권 금융 접근성과 가족 배경에 따른 자원 격차가 중요한 결정 요인으로 작용하고 있다"고 전했다.
이어 "수도권에 거주하는 신혼가구의 자가 보유 확률이 다른 지역에 비해 상대적으로 낮게 나타났다는 점은 한국 사회에서 지역 간 주택가격 격차와 자산 형성 기회의 불균형이 존재한다는 것을 잘 보여준다"면서 "이러한 불균형은 신혼가구의 주거 선택에 구조적 제약으로 작용하면서 주거 문제가 단순한 가구 단위의 경제적 선택을 넘어 주택시장 구조와 공간적 불균형, 세대 간 자산 이전과 긴밀하게 연결돼 있음을 시사한다"고 덧붙였다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지