

"금리 치솟는데 이자 어쩌나" 가계대출 57.3%가 변동금리
등록 2026.10.11 14:57:49


전년 동기 대비 4.3%p 증가
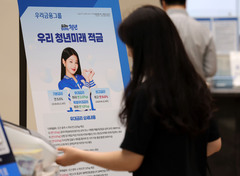
[서울=뉴시스] (사진출처=유토이미지)
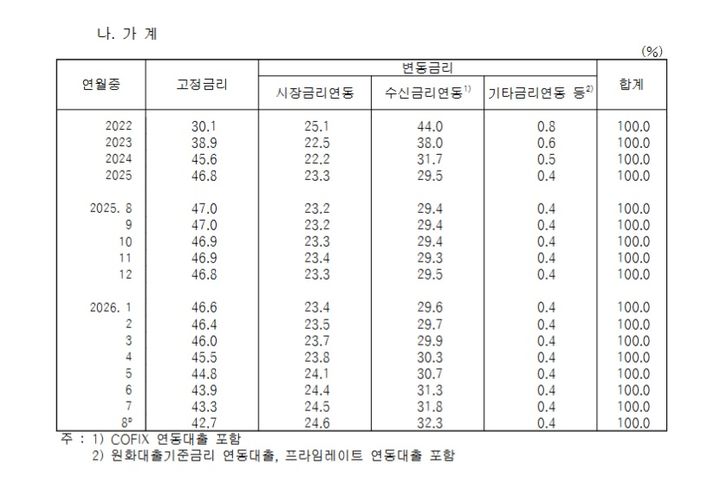
11일 한국은행에 따르면 지난 8월 말 잔액 기준 은행권 가계대출의 42.7%는 고정금리, 57.3%는 변동금리인 것으로 나타났다. 변동금리 비중은 전년 동월(53.0%)에 비해 4.3%p, 지난해 말(53.2%)에 비해 4.1%p 각각 증가했다.
8월 말 변동금리 비중인 57.3% 중 시장금리 연동은 24.6%, 수신금리 연동은 32.3%, 기타금리연동은 0.4%를 각각 나타냈다.
다만 신규 기준으로는 고정금리 비중이 늘고 있다. 예금은행 신규취급액 기준 가계 고정금리대출 비중은 지난 8월 23.5%로, 전월(21.0%)에 비해 2.5%p 상승했다. 신규 가계대출 고정금리 비중은 지난해 7월 64.8%에서 하락세를 지속하다가 13개월 만에 반등했다.
잔액 기준 가계대출 비중. (자료=한국은행 제공) [email protected] *재판매 및 DB 금지
한국은행이 7~8월 연속(백투백)으로 기준금리를 인상한 데 이어 연내 추가 상향 가능성을 예고하며 고정금리 상품을 선택하는 비중이 늘었다.
변동금리대출 신규 비중은 지난해 7월 35.2%에서 상승세를 지속해 12월 51.1%로 고정형을 역전한 바 있다. 올해 7월 79.0% 수준까지 올랐다가 8월 76.5%로 2.5% 내려가며 1년여 만에 하락 전환했다.
한국은행은 지난 8월 27일 기준금리를 연 2.75%에서 3.00%로 0.25%p 인상했다.
지난 7월 금융통화위원회에서 기준금리를 2.50%에서 2.75%로 3년 6개월 만에 0.25%p 올린 데 이은 2회 연속 인상이었다.
시장은 한은의 기준금리 상단을 3.75%까지 열어둔 상태다.
고정금리를 선택하는 비중이 늘고 있다고 해도 여전히 신규 취급 기준 변동금리 비중이 76.5%에 이르고, 잔액 기준으로도 57.3%가 변동금리인 만큼 추가적인 금리인상이 이뤄질 경우 가계의 금리 부담이 높아질 수 밖에 없다는 분석이다.
한은은 은행 잔액 기준 대출금리는 기준금리 인상 후 약 5개월 후 가장 크게 반응하는 것으로 추정하고 있다. 또 기준금리가 0.25%p 오를 경우 가계 이자부담은 3조3000억원 가량 증가하는 것으로 파악하고 있다.
◎공감언론 뉴시스 [email protected]