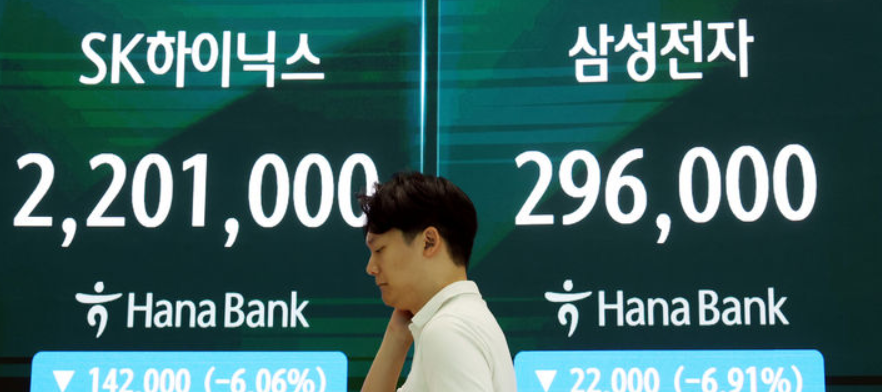


AI 메모리 호황에 삼전·닉스 올 3Q도 '최대 실적' 전망…"환율 하락이 변수"
등록 2026.09.27 06:00:00


삼성전자 100조원 초반대-SK하이닉스 70조원대 영업익 예상
원·달러 환율 두 달새 급락…실적 개선 효과 일부 상쇄될 듯
메모리 공급 부족 이어져…HBM 매출 확대로 실적 개선 지속

다만, 원·달러 환율 하락으로 삼성전자와 SK하이닉스의 실적 개선 효과가 일부 상쇄될 것이란 전망이 나온다.
27일 업계에 따르면 삼성전자와 SK하이닉스의 3분기 영업이익은 모두 역대 최대치를 기록할 것으로 보인다.
삼성전자와 SK하이닉스의 역대 최고 분기 영업이익은 지난 2분기에 기록한 89조5000억원과 60조5000억원이다.
증권가에서는 삼성전자가 3분기 100조원 초반대 영업이익을 기록하고, SK하이닉스가 70조원대 영업이익을 낼 것으로 예상하고 있다.
두 달 전만 해도 메모리 반도체 가격 상승효과로 삼성전자와 SK하이닉스의 3분기 합산 영업이익이 200조원을 넘길 것이란 전망이 나오기도 했다.
그러나 환율이 급락하면서 업계에서는 삼성전자와 SK하이닉스의 실적 눈높이를 낮추고 있다.
서울 외환시장에 따르면 원·달러 환율은 지난 7월 초 연중 최고치인 1555.8원을 기록한 후 두 달여 만에 200원가량 내려앉으며 지난 22일 기준 1358.2원에 마감됐다.
증권가에서 전망한 삼성전자와 SK하이닉스의 올해 영업이익 합산 컨센서스도 7월 중반 661조원에서 이달 중순 640조원으로 두 달 새 21조원 가량 쪼그라들었다.
박유악 키움증권 연구원은 "삼성전자의 3분기 매출과 영업이익은 기존 전망치를 하회할 것으로 예상된다"며 "원·달러 평균 환율이 예상보다 급격히 발생했고, 범용 D램 가격 상승률이 기대치를 하회할 것으로 판단하기 때문"이라고 밝혔다.
다만, 업계에서는 AI 수요 확대에 따른 메모리 호황은 당분간 지속될 것이란 전망이 나온다.
시장조사업체 트렌드포스에 따르면 2분기 글로벌 D램 산업 매출은 전분기 대비 59.5% 증가한 1547억3000만 달러로 나타났다.
트렌드포스는 "공급업체들의 재고는 사상 최저 수준을 유지하고 있다"고 밝혔다.
최근에는 AI 데이터센터 확장으로 D램뿐만 아니라 낸드 플래시 가격도 상승세를 보이고 있다.
삼성전자와 SK하이닉스는 낸드 시장에서 글로벌 점유율 28%, 19%로 선두 자리를 지키고 있다.
고대역폭메모리(HBM) 판매 확대로 인한 매출 증가도 예상된다.
시장에서는 그래픽처리장치(GPU)와 주문형반도체(ASIC) 업체가 HBM 탑재량을 높이고 있는 만큼 국내 메모리 업체들의 실적에도 긍정적인 영향을 미칠 것으로 보고 있다.
김영건 미래에셋증권 연구원은 "최근 GPU 진영은 HBM4로 넘어가며 탑재량도 높이는 추세"라며 "HBM의 전반적인 탑재량 확대뿐만 아니라 ASIC 진영의 적용 확대 기조는 고객 다변화 측면에서도 유리한 부분"이라고 밝혔다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지