한화생명, 호실적에도 법정준비금 규제…배당 여력 '안갯속'[저PBR 기업분석⑥]
등록 2026.11.05 10:36:50수정 2026.11.05 10:37:04


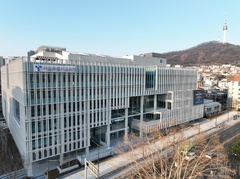
[서울=뉴시스] 한화생명 본사 63빌딩. (사진=뉴시스DB) [email protected] *재판매 및 DB 금지
5일 금융투자업계에 따르면 거래소 공표 자료 기준 한화생명의 PBR은 0.27배로, 장부상 순자산가치의 4분의 1 수준에 머물며 대표적인 저PBR 종목으로 분류됐다.
한화생명이 저PBR 명단에 오른 배경은 실적 외형 부진보다는 주주환원 제약 요인에 무게가 실린다. 한화생명의 상반기 연결 기준 순이익은 9045억원으로 전년 동기 대비 96.0% 증가했고, 상반기 말 보유계약 CSM(보험계약마진)은 8조9285억원을 기록했다. 한화손해보험(상반기 순익 2153억원), 한화투자증권(557억원), 해외법인(1030억원) 등 자회사 순이익 합계(5009억원)가 본체 별도 순이익(5102억원)에 맞먹을 정도로 자회사 기여도도 높았다.
그럼에도 주가가 저평가 구간에 머무는 핵심 요인으로 배당 여력의 불확실성이 꼽힌다. 새 회계제도(IFRS17) 도입 이후 회계상 당기순이익은 증가했으나 금융당국 규제에 따라 적립해야 하는 '해약환급금준비금'에 이익잉여금이 묶이면서 상법상 배당가능이익이 지속적으로 압박을 받고 있기 때문이다.
분기별 투자손익 변동성이 확대된 점도 실적 신뢰도를 낮추는 요인으로 지목된다. iM증권과 다올투자증권은 한화생명이 3분기 1000억원 안팎의 보험손익(본업)을 거두겠으나 FVPL(당기손익-공정가치측정) 평가손실과 변액 헤지비용, 외화환산손실 등으로 각각 2066억원, 1899억원의 투자손실을 기록해 별도 기준 적자 전환할 것으로 예상했다. 월초보험료의 30~40%를 차지하던 주력 상품(700종신보험) 판매가 지난 9월 중단되며 향후 신계약 물량과 CSM 축소 우려도 안고 있다.
시장에서는 규제 개선 전까지 단기적인 배당 공백이 이어질 것으로 보면서도 향후 금융당국의 준비금 적립 완화 수위에 따라 주주환원 재개 시점이 갈릴 것으로 내다봤다. 주요 증권사들은 올해 한화생명의 배당수익률을 0%로 전망했다.
정태준 한국투자증권 연구원은 "해약환급금준비금 전입액이 순이익을 상회해 배당가능이익 적자가 이어지고 있다"면서도 "생보업계가 금융당국에 건의한 변액보험에 대한 해약환급금준비금 적립 제외 의견이 받아들여진다면 배당가능이익이 급격히 확대되며 2027년 주주환원율 18.5%(배당수익률 3.8%) 수준의 주주환원 재개가 가능할 것"이라고 분석했다.
반면 설용진 iM증권 연구원은 "신계약비 축소가 확인되는 내년 하반기 전후로 제도 개선의 윤곽이 드러나기 전까지는 배당 관련 불확실성이 지속될 수 있다"며 "투자손익 변동성 완화와 함께 단기납 종신의 해지율 가정 강화 우려, 금리 하락에 따른 자본비율(K-ICS) 부담 등 위험 요인에 대한 대응을 확인할 필요가 있다"고 지적했다.
김지원 다올투자증권 연구원은 "대량해지 리스크에 따른 요구자본 증가로 3분기 K-ICS 비율이 165%대에 머물 전망"이라며 "본업 수익성 개선에도 투자손익 변동성을 감내해야 한다. 해약환급금준비금 제도 개선 이후 배당 재개 시점을 대기하는 긴 호흡의 접근이 필요하다"고 말했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지