"50대부터는 대출 많이 받지 마세요"…대출 없이 자산 키우는 법
등록 2026.11.08 10:54:04


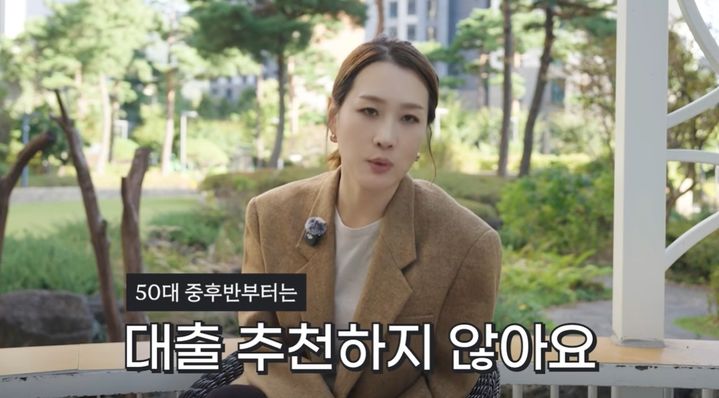
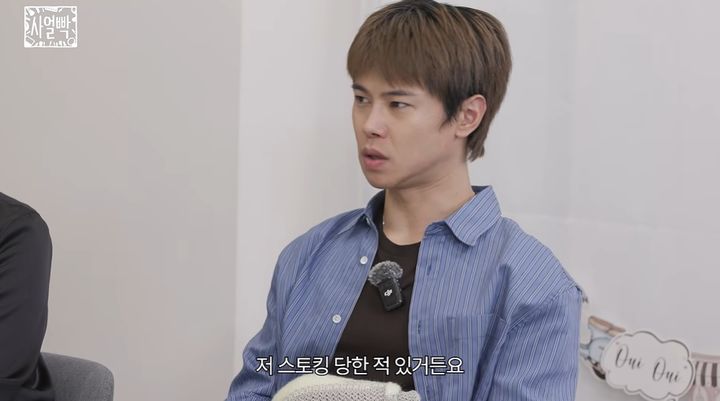
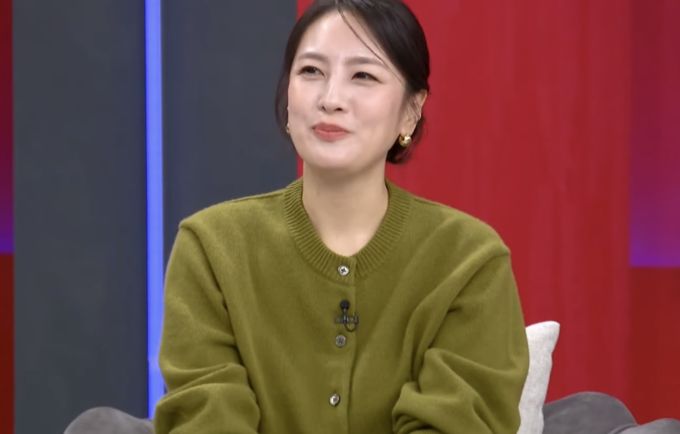
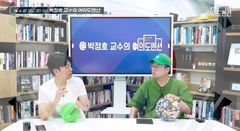
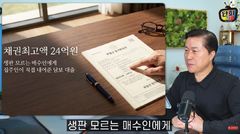
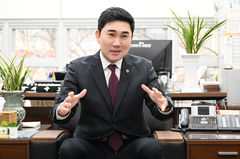
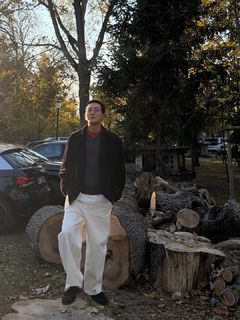
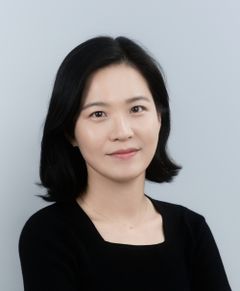
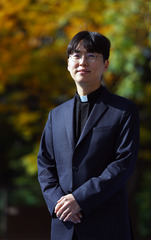
[서울=뉴시스]강연옥 플팩 대표가 50대 이후에는 무리한 대출보다 보유 자본에 맞는 투자 전략을 세워야 한다고 조언하고 있다. (사진=유튜브 '플팩의 대출력' 캡처) 2026.11.08
[서울=뉴시스]김성은 인턴 기자 = 대출 전문가가 은퇴를 앞둔 50대 이후에는 무리하게 대출을 늘리기보다 보유 자본에 맞춰 투자 전략을 세워야 한다고 조언했다.
2일 구독자 1만명을 보유한 유튜브 채널 '플팩의 대출력'에서 강연옥 플팩 대표는 "대출도 받고 싶다고 해서 언제든지 나올 수 있는 게 아니다"라며 "소득이 있는 사람에게만 대출이 나가기 때문에 소득이 없어지는 은퇴자나 고령자들은 대출받기가 어렵다"고 말했다.
이어 "소득이 활발한 20·30·40대, 적어도 50대까지는 대출을 받아서 움직이는 걸 추천한다"면서도 "50대 중후반부터는 오히려 대출을 많이 받지 말라고 말씀드리기도 한다"고 밝혔다. 은퇴 이후에는 소득이 줄어드는 만큼 대출을 활용한 투자에 신중해야 한다는 것이다.
대신 일정 수준의 자본금을 가진 50~60대라면 재개발 투자를 대안으로 제시했다. 강 대표는 "관리처분인가가 난 재개발 쪽을 보는 것도 나을 수 있다"며 "대출을 받은 게 아니기 때문에 착공하는 동안 돈을 모으고, 퇴직하면 퇴직금으로 잔금을 내는 방식"이라고 설명했다.
다만 퇴직 시점과 대출 실행 시점은 반드시 따져야 한다고 강조했다. 그는 "퇴직하고 나서는 입주 잔금 대출을 받을 수가 없다"며 "소득 증빙이 돼야 잔금 대출을 받을 수 있다"고 말했다.
특히 주택담보대출과 신용대출의 차이도 짚었다. 강 대표는 "주택담보대출은 30년 원리금 상환이기 때문에 연체 없는 성실 상환만 하게 되면 은행에서 그 대출을 다시 뺏어가지 않는다"며 "퇴직하기 전에 잔금 대출을 받아두는 것을 추천한다"고 했다.
그러면서 "50대, 60대부터는 내가 과연 대출을 받아서 움직이는 게 맞는지, 아니면 대출 없이 보유 자본 안에서 자산 상승을 이루는 계획을 세울지 고민해야 한다"며 "내 상황에 맞는 대출이 가장 좋은 대출이다. 안 받는 대출도 투자"라고 강조했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지