

[국민연금 불안에 퇴직연금 주목]퇴직연금, 1%대 수익률 걸림돌…제도 개선 움직임 '속도'
등록 2018.08.23 06:00:00수정 2018.08.23 11:16:19


주식 투자로 수익률 7.3% 달하는 국민연금에 비해 1.88%에 그쳐
금감원, 전 사업자 업무 점검…운용 효율성 제고·수수료 산정 합리화
금투업계, '기금형 퇴직연금' 도입 주목…장기 수익률 보장 성과 기대
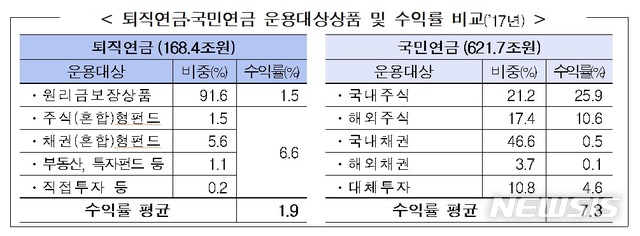
【서울=뉴시스】(자료 = 금융감독원 제공)
감독 당국이 선제적으로 대대적인 제도 손질에 나선 한편 금융투자업계에서도 하반기 역점 과제로 선정하는 등 제도 개선 움직임이 속도를 내고 있는 모양새다.
◇금감원, 대대적 '혁신과제' 발표…운용 효율성 제고 목적
23일 금융감독원에 따르면 퇴직연금 적립금은 올해 3월말 기준 169조원으로 매년 증가세를 보이고 있지만 연간 수익률(총비용 차감 후)은 1.88%(2017년)에 그치고 있다. 운용관리수수료, 자산관리수수료, 펀드 투자비용 등을 포함한 총비용부담률 역시 0.45%에 달해 퇴직연금에 대한 전반적인 신뢰가 떨어진다는 분석이다.
금감원은 이러한 현상의 원인으로 근로자·사용자의 무관심과 보수적 투자 성향, 사업자의 수익률 제고 노력 미흡 등을 꼽았다. 특히 퇴직연금의 경우 주식, 채권 등 다양한 포트폴리오를 갖춘 국민연금과 달리 원리금 보장상품과 채권(혼합)형 펀드 등 안전자산에 편중돼 있어 수익률이 현저히 부진하다. 운용대상의 91.6%를 차지하고 있는 원리금 보장상품의 수익률이 1.5%에 그치고 있는 것이 주효하다. 국민연금의 경우 21.2%를 차지하고 있는 국내주식 수익률(25.9%)에 힘입어 평균 수익률 7.3%를 기록하고 있다.
이에 금감원은 '퇴직연금 시장 관행 혁신과제'를 발표하고 퇴직연금을 운용하고 있는 전 사업자(48개사)에 대한 가입·운용·정보 제공 등 업무 프로세스 전반을 점검한다고 밝혔다. 적립금 운용의 효율성 제고, 퇴직연금 수수료 산정체계 합리화, 불건전 영업행위 단속 강화 등이 목표다.
우선 가입자가 운용대상의 종류·비중·위험도 등을 지정하도록 해 사업자가 적시에 최적의 원리금 보장상품을 제공할 수 있도록 한다. 현재는 특정 상품을 지정하는 방식만 운용하고 있어 상품 만기 시 가입자의 별도 지시가 없으면 만기 재운용 시 더 좋은 상품이 있어도 편입할 수 없다. 실제 지난해 전체 가입자의 90.1%가 운용지시를 전혀 변경하지 않았으며 운용지시를 변경한 가입자(9.9%)의 연중 변경 횟수는 평균 2.8회에 그친다.
아울러 사업자가 정당하고 합리적인 수수료 산정 체계를 갖추고 있는지 점검한다. 지난해 기준 사업자 등은 연간 총 7662억원의 수수료를 수취한 것으로 조사됐다. 상대적으로 적립금 규모가 적은 중소기업에 대해 과도한 수수료가 부과된 사례, 적립금 규모에 따른 사업자별 수수료 부과체계 비교 공시 추진 등을 세부 과제로 정했다. 이밖에 사업자 간 원리금 보장상품 교환 비중 공시 의무화를 추진하고 퇴직연금을 이용한 구속행위 등에 대한 검사를 강화하는 등 불건전 영업행위에 대한 단속에도 돌입했다.
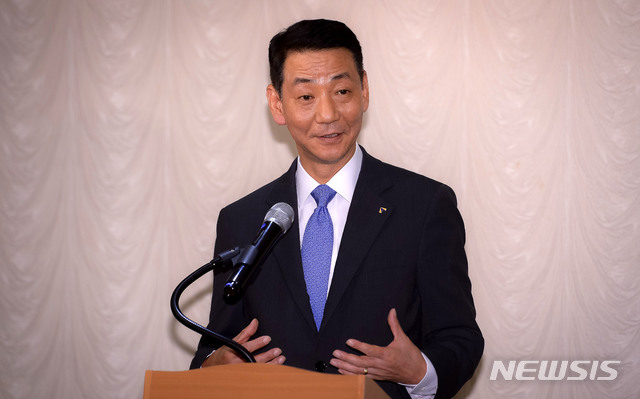
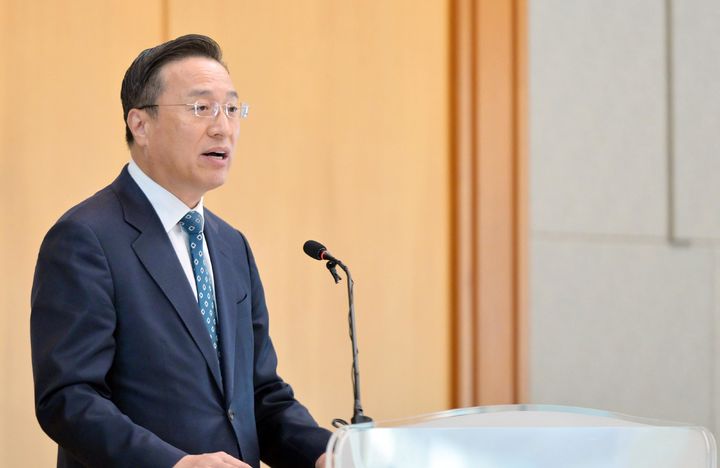
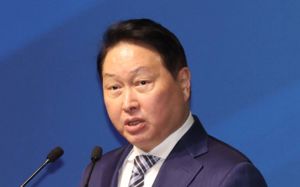
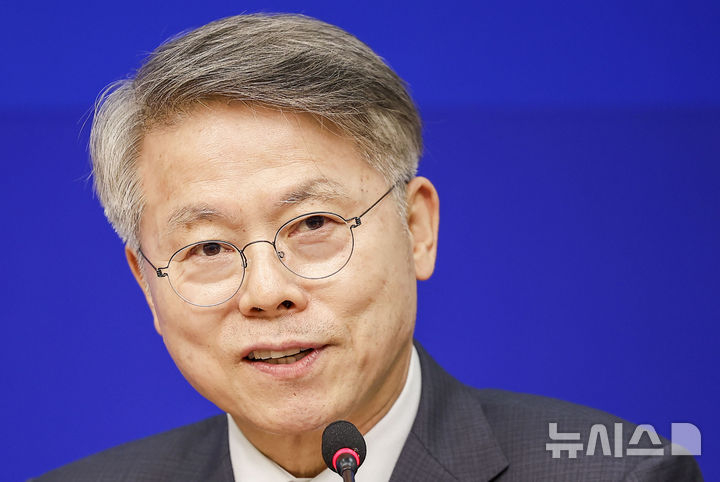
【서울=뉴시스】권용원 금융투자협회장이 13일 서울 여의도에서 열린 하계 기자간담회에서 모두발언을 하고 있다. 2018.08.13. (사진=금융투자협회 제공) [email protected]
금투업계에선 특히 지난 4월10일 국무회의를 거쳐 국회의 최종 통과를 앞두고 있는 '기금형 퇴직연금' 제도에 대한 기대가 크다. 기금형은 기업과 퇴직연금 사업자 간 계약에 기반한 기존 '계약형'과 달리 기업이 설립한 독립적인 수탁법인의 이사회에서 정한 적립금 운용지침 및 전략에 따라 운용된다는 차이점이 있다. 연금사업자가 퇴직연금 자산관리를 전담 업무로 인식할 수 있는 구조로 만들어 적극적 자산 배분을 유도하고 기금 간 수익률 경쟁, 자산관리 서비스 경쟁 등을 유도하는 효과를 갖는다.
계약형의 경우 퇴직연금 제도에서 가장 중요한 주체인 근로자(가입자)가 적립금 운용에 적극적으로 참여하는 것이 구조상 어렵다. 사업자 선정 과정에서 노사 합의가 제대로 이뤄지지 않을뿐더러 최초 선정 이후에도 근로자가 계속해서 우수한 금융 기관을 탐색하거나 변경할 수 있는 제도적 장치가 미비하다. 대부분 기업이 제도 운영 및 적립금 운용에 관한 전문성 부족을 이유로 연금사업자에게 과도하게 의존하고 있다는 점도 문제다.
기금형 퇴직연금의 지배구조 하에선 사용자와 근로자가 동수로 참여하고 외부 전문가가 포함되는 위원회 조직을 통한 의사결정 체계가 마련돼 근로자의 이해관계를 반영하는 것이 구조적으로 수월하다. 노·사의 입장을 균형적으로 대변하는 수탁법인이 지속해서 해당 연금을 관리하는 것이 제도적으로 보장되며 전문가 참여를 통해 연금 관리·운용의 전문성까지 담보할 수 있다.
기금형 퇴직연금은 올해 하반기 금융투자협회의 역점 사업이기도 하다. 당장 협회는 기금형 퇴직연금에 '디폴트 옵션(자동투자제도)을 반영하도록 당국에 건의 중이다. 디폴트 옵션은 확정기여(DC)형 가입자가 일정 기간 별도 지시가 없으면 사업자가 퇴직연금 자산을 알아서 굴려주는 제도로 미국, 호주 등 연금관리 선진국에선 이미 도입됐다. 권용원 회장은 지난 13일 간담회에서 "디폴트 옵션은 저항이 좀 있을 수 있으나 (반영)하는 게 맞는 거 같다"며 "법안엔 없지만 논의 과정에서 넣어보려 한다. 계속 제안 중"이라고 했다. 금융위원회에선 사실상 수락했으며 고용노동부 입장도 나빠 보이진 않는다는 전언이다.
노후소득 보장 강화라는 퇴직연금 본연의 목적을 달성한다는 차원에서 전문가가 포함된 기금운용위원회 활성화로 위험자산 비중을 확대하면 장기수익률 제고를 꾀할 수 있기 때문이다. 현행 계약형에서도 명문화된 투자지침서(IRP)를 작성하고 별도의 운용 전략을 수립하고 있는 기업이 높은 운용수익률을 시현하고 있는 점은 이를 방증한다.
남재우 자본시장연구원 연구위원은 "기금형 퇴직연금 제도의 도입 목적 중 하나는 분명 운용 효율성 강화를 통한 장기 수익률 제고"라며 "기금형 지배구조를 통해 장기투자 자산인 퇴직연금의 속성에 부합하는 합리적인 운용 체계가 도입된다면 적어도 장기수익률 관점에선 의미 있는 성과를 기대할 수 있을 것"이라고 평가했다.
[email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지