"집값보다 현금 흐름 봐야"…부동산 전문가가 짚은 영끌족의 함정
등록 2026.11.08 19:39:00


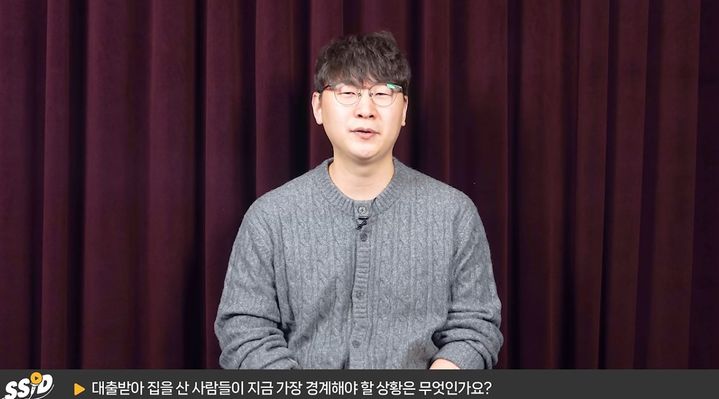
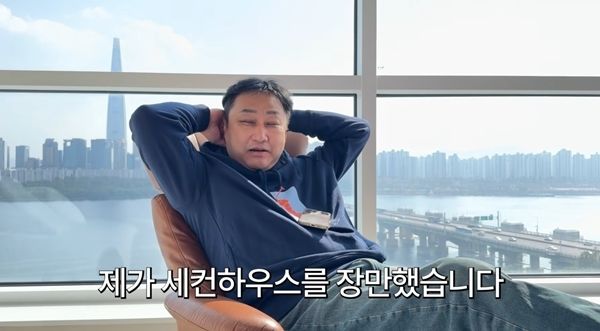
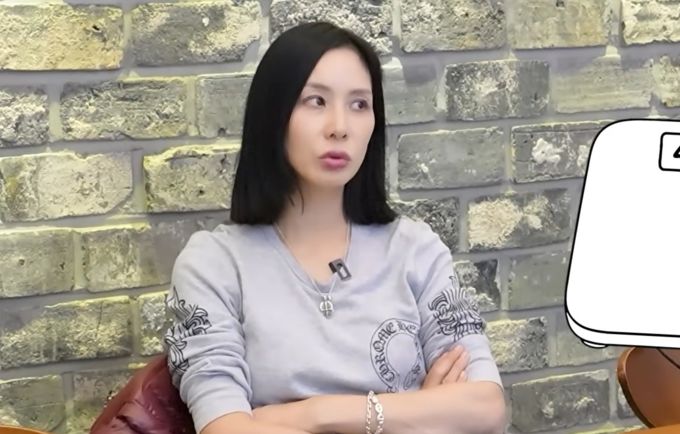
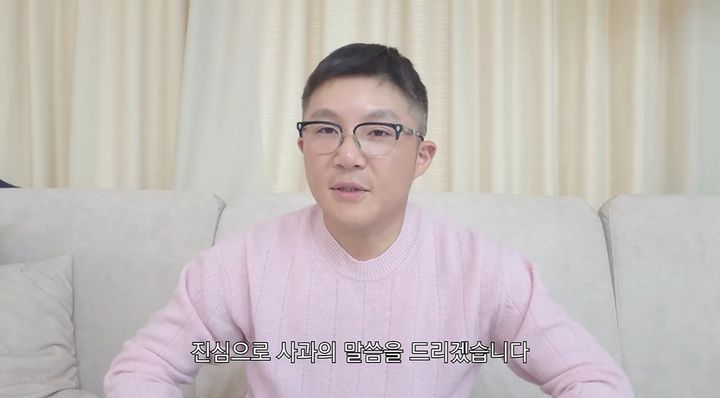
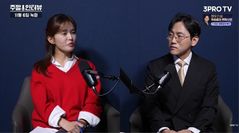
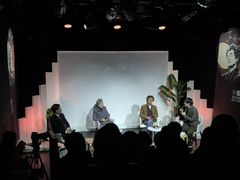
[서울=뉴시스]김신비가 주택담보대출 금리 상승에 따른 이자 부담과 주택 유지 가능성을 설명하고 있다. (사진=유튜브 '신사임당' 캡처) 2026.11.08
[서울=뉴시스]김성은 인턴 기자 = 대출을 최대한 끌어모아 집을 산 이른바 '영끌족'이라면 금리 상승에 따른 이자 부담과 소득 감소에 대비해야 한다는 조언이 나왔다. 집값이 오르더라도 매달 갚아야 할 대출금과 생활비를 감당하지 못하면 주택 자체가 부담이 될 수 있다는 것이다.
7일 구독자 283만명을 보유한 유튜브 채널 '신사임당'에 출연한 김신비 부동산 경공매 전업투자자는 "지금 이자를 낼 수 있느냐만 보시면 안 되고, 소득이 줄거나 예상하지 못한 지출이 생겨도 이 집을 유지할 수 있는지를 보는 게 중요하다"고 말했다. 특히 주택담보대출 외에 신용대출까지 받은 경우, 맞벌이를 전제로 대출을 받은 가정, 비상자금을 거의 남기지 않고 집을 산 경우를 위험 요인으로 꼽았다.
김신비는 "금리가 조금만 올라도 실제 부담은 크게 달라진다"고 말했다. "5억원의 대출 잔액이 그대로라고 가정하면 연 4% 금리에서는 단순 이자가 연 2000만원으로 월 약 167만원"이라며, "금리가 6%로 오르면 연 이자는 3000만원, 월 250만원으로 늘어난다. 같은 5억원을 빌렸더라도 매달 약 83만원을 추가로 부담해야 하는 셈"이라고 전했다.
김신비는 "매달 80만원을 넘게 추가로 나가는데 월급은 그대로라고 생각해 보라"며 "외식 몇 번 줄이는 것으로는 해결되지 않을 수 있다"고 설명했다. 이어 "저축을 중단하고 교육비를 줄이고 생활 전반을 바꿔야 할 수도 있다"고 했다.
문제는 금리 부담을 견디기 위해 또 다른 대출을 받는 경우다. 매달 적자가 나는 상황에서 추가 대출을 받으면 당장은 버틸 수 있지만 기존 이자에 새로운 대출 이자까지 더해져 빚이 커질 수 있다. 김신비는 "집값이 오르면 해결된다는 계획만으로 추가 대출을 결정하지 않았으면 한다"며 "집값이 예상보다 늦게 오르거나 떨어져도 갚을 수 있는 방법이 있어야 한다"고 강조했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지