

진에어·에어부산·에어서울 '통합 LCC' 탄생…항공업계 지각변동
등록 2022.02.22 14:36:03


매출·규모면 동북아시아 1위 '메가 LCC 탄생' 예고
국내 경쟁사 무리한 사업 확장은 유동성 위기 초래
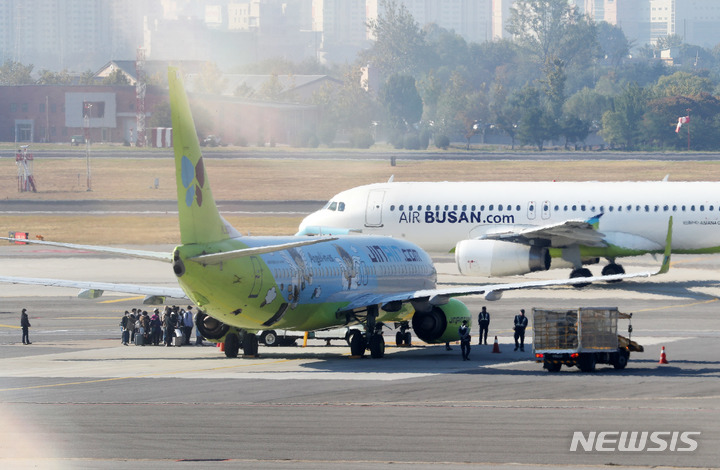
[서울=뉴시스]동효정 기자 = 공정거래위원회(공정위)가 대한항공과 아시아나항공의 합병을 조건부로 승인하면서 항공업계 지각변동이 예고됐다. 난립 양상을 보이며 경쟁이 심화된 저비용항공사(LCC)도 두 항공사 계열의 LCC 3사(진에어·에어부산·에어서울)가 통합하면서 '메가 LCC'로 재탄생할 전망이다.
매출·규모 동북아시아 1위 '메가 LCC 탄생'
여객 운송에서 매출이 대부분 발생하는 LCC 특성상 코로나19 발생 이후 전반적으로 매출이 감소했으나 코로나19 발생 이전에서는 매출면에서 국내 최대 규모로 거듭난다. 코로나19 종식 이후 여객 수요가 회복하면 LCC 기업들이 가장 큰 수혜를 입을 것이란 전망이 나오고 있어 기대감은 커지고 있다.
진에어 매출액은 지난해 2340억원(증권사 전망치)을 기록한 것으로 추산되지만 2018년 개별 재무제표 기준 매출액 1조원을 돌파한 저력이 있다. 2019년에도 매출액 9102억원을 기록하면서 코로나19 발생 전 3년 동안 8000억~1조원 규모를 기록했다.
에어부산도 코로나19 발생 이전 2018년 별도 기준으로 6547억원의 매출을 올렸다. 당시 국내 LCC 중 최단기간(취항 9년 10개월)으로 누적 탑승객 4000만명을 돌파하기도 했다. 에어서울은 빠르게 노선을 확대하며 2018년 매출 2215억원을 기록했다.
이는 LCC회사 가운데 동북아 최대 규모이며 아시아에서도 '에어아시아' 다음으로 2위까지 경쟁력이 상승했다. 이에 코로나19 상황이 정점을 지나 소강 국면에 접어들면 메가 LCC가 각자 특정 노선을 활용해 빠르게 흑자전환이 가능할 것이란 예상이 나오는 이유다.
배기연 메리츠증권 연구원은 "국내 공정위 승인으로 최대주주 한진칼이 진에어에 자본을 제공할 수 있는 환경은 충분해진다. 동남아 지역을 타깃으로 하던 진에어를 중심으로 실적 턴어라운드 속도가 가장 빠를 것"이라며 "국내 LCC 여객 시장이 정상화되는 시기를 2023년 2분기(4~6월)로 예상한다"고 말했다.
메가 LCC에 대한 무리한 사업 확장으로 유동성 위기 직면할 수도
티웨이항공은 이달 말까지 중대형 기종인 A330-300 1호기 도입을 완료한다. 상반기에는 3호기까지 투입할 예정이다. 싱가포르, 시드니 등 운항을 추진하고 런던, 파리 등 서유럽과 LA, 뉴욕 등 미국 노선 운항이 가능한 대형기 도입 검토에도 착수했다.
제주항공의 경우 규모의 경제 실현을 위해 B737-800 50대를 갖출 때까지 단일 기종을 운영한다는 계획이지만 장기적으로는 중장거리 노선에 대한 진입 가능성이 높아졌다.
기존 LCC업계 입장에서는 바로 항공기 투입이 가능한 대부분의 일본·중국 노선은 공정위 조치 대상에서 제외돼 중·단거리 노선에서 통합 항공사의 경쟁력이 국내 LCC를 압도할 것으로 예상되는 점은 아쉬운 대목으로 꼽힌다.
업계 관계자는 "운수권 확보가 필요한 중국 노선은 진입 장벽이 여전히 높으며, 중국 항공사는 3~4개 복수 체제인데 우리 국적사만 단독 취항하는 것은 노선에 대한 깊은 고민이 없었던 것 같아 아쉽다"며 "합병 후 점유율 50%가 넘는 노선에 대해 경쟁 제한성을 판단하지 않은 이유에 대한 설명이 필요한 상황"이라고 말했다.
국내 LCC업계가 장거리 노선 확보를 위해 대형 항공기 도입 등 무리하게 사업을 확장하다가 자칫 유동성 위기에 직면할 수도 있다는 분석도 나왔다. 또 다른 업계 관계자는 "결과적으로 단거리 노선의 경우 통합항공사의 독과점은 심해지고, 장거리 노선의 경우 외항사에 시장을 내어주는 상황이 발생할 수도 있다"고 우려했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지