

보험 순익 늘었지만 본업 부진…내년 보험료 성장률 '반토막'
등록 2026.10.22 09:00:00수정 2026.10.22 09:40:26


보험연구원 '2027년 보험산업 전망과 과제' 세미나
내년 보험료 299조원…성장률 8.0%→3.5% 급락
순익 개선에도 보험손익 부진…투자손익 의존 심화
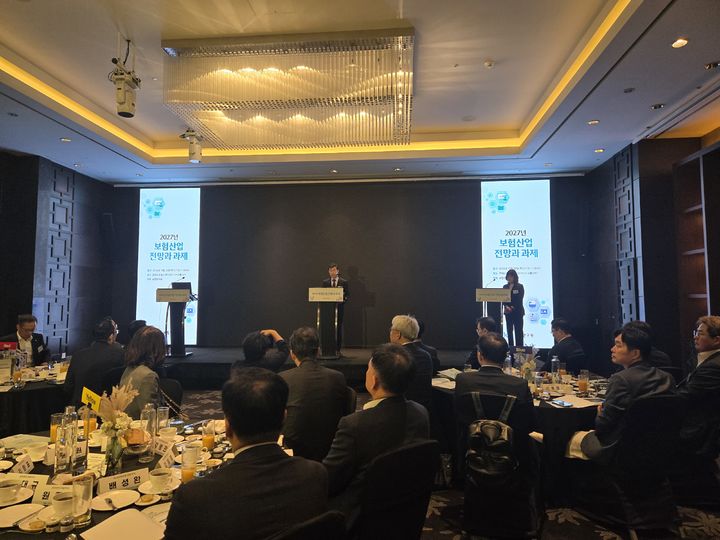
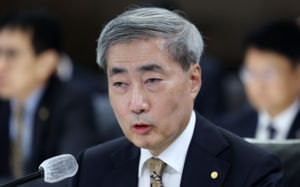
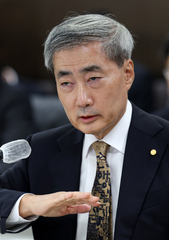
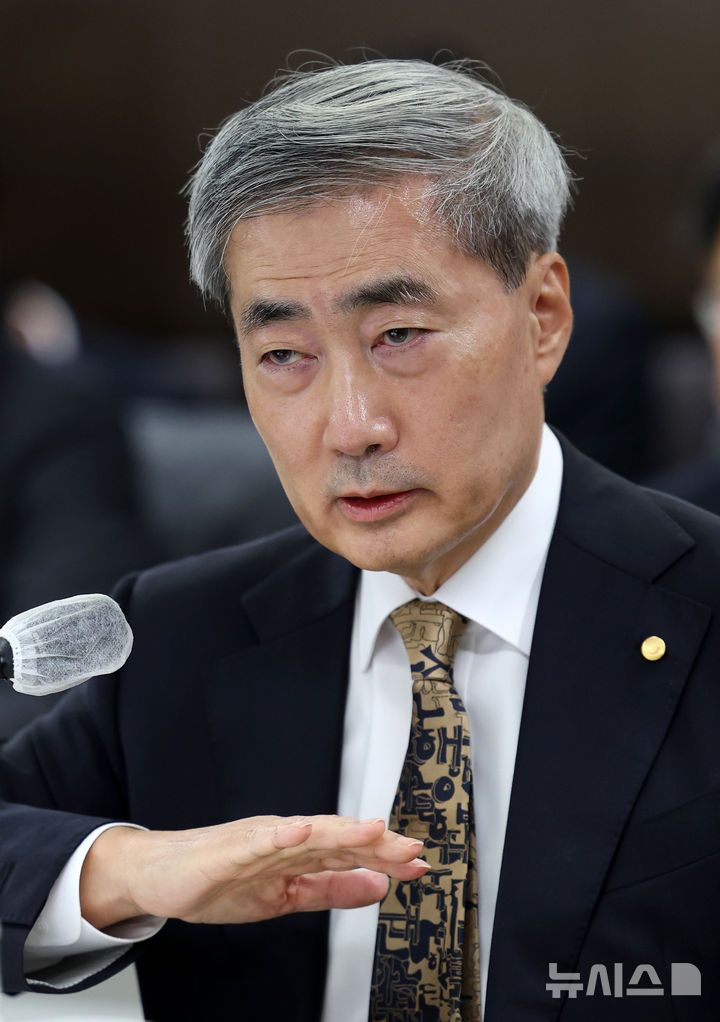
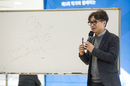
[서울=뉴시스] 김헌수 보험연구원장이 22일 서울 여의도 콘래드호텔에서 열린 '2027년 보험산업 전망과 과제' 세미나에서 개회사를 하고 있다. (사진=권안나 기자) 2026.10.21. [email protected]
*재판매 및 DB 금지
[서울=뉴시스]권안나 기자 = 내년 보험산업의 보험료 증가율이 올해의 절반 이하로 떨어질 것이라는 전망이 나왔다. 보험사들이 보장성보험과 장기손해보험을 중심으로 성장세를 이어가겠지만, 보험 본업의 수익성 개선과 자본의 질적 성장을 함께 달성해야 한다는 지적이 나온다.
보험연구원은 22일 서울 여의도 콘래드호텔에서 '2027년 보험산업 전망과 과제' 세미나를 열고 내년 보험산업의 전체 보험료 증가율이 3.5%를 기록할 것으로 전망했다. 올해 증가율 예상치인 8.0%의 절반에 못 미치는 수준이다. 내년 전체 보험료 규모는 299조원으로 추산된다.
보험 종목별로는 손해보험의 성장세가 생명보험을 웃돌 것으로 예상됐다. 생명보험 수입보험료는 보장성보험이 성장을 이끌지만 저축성보험과 변액보험, 퇴직연금이 감소하면서 2.3% 증가하는 데 그칠 전망이다. 손해보험 원수보험료는 장기손해보험을 중심으로 4.5% 늘어날 것으로 예상됐다.
보험산업을 둘러싼 경제 여건도 우호적이지만은 않다. 국내외 경제는 성장세를 유지하겠지만 올해보다 둔화하고, 대외 불확실성은 높은 수준을 이어갈 것으로 전망됐다.
특히 주가와 환율은 미국의 통상정책과 주요국의 통화정책 변화에 따라 변동성이 커질 것으로 전망된다. 중동 사태 장기화와 인공지능(AI) 투자 조정, 반도체 경기 둔화, 미국의 통상압력 확대 등도 대외 위험요인으로 꼽혔다. 국내에서는 수도권 주택가격 상승과 가계대출 확대, 취약가계와 자영업자의 상환 여력 약화 등이 부담 요인이 될 것으로 예상된다.
보험산업의 외형적 성과와 실제 수익 기반 사이의 괴리는 해결해야 할 과제로 제시됐다.
연구원에 따르면 올해 상반기 생명보험과 손해보험의 당기순이익과 보험계약마진(CSM), 지급여력비율(K-ICS)은 모두 전년 동기보다 개선됐지만, 순이익 증가를 이끈 것은 보험 본업이 아닌 투자손익이다.
보험사의 본업 경쟁력을 보여주는 위험률차 손익은 적자 상태가 이어졌고, 자본 증가분에서도 평가이익이 차지하는 비중이 높아 이익잉여금 증가는 미미했다.
상품과 판매채널의 편중도 수익성 개선을 제약하는 요인으로 꼽혔다. 생명보험은 무·저해지환급형 상품, 손해보험은 질병·상해보험에 판매가 집중되는 양상을 보였다. 모집 채널 역시 대면 영업과 법인보험대리점(GA)에 쏠리면서 판매촉진비를 중심으로 한 비용 경쟁이 심화하고 있다는 분석이다.
영업이익에서 보험손익이 차지하는 비중은 생명보험 40.1%, 손해보험 61.5%에 그쳤다. CSM은 증가하고 있지만 가정 변경과 실제 경험 차이에 따른 조정으로 감소할 가능성이 있고, 이를 뒷받침하기 위한 요구자본 부담도 커지고 있는 것으로 분석된다.
내년 시행 예정인 규제 변화 역시 보험사의 경영 부담을 키울 가능성이 제기됐다. 수수료 체계 개편과 GA 운영위험 평가제도 등 영업 관련 규제는 모집비용 조정을 요구하고, 기본자본비율 제도와 계리가정 선진화 등 건전성 규제는 자본 확충 부담을 높일 수 있다.
연구원은 지속가능한 성장을 위해 기존 주력 상품의 수익 기반을 강화하는 동시에 노후소득과 건강·돌봄, 기업위험 등 새로운 성장 분야로 자원을 재배분해야 한다고 제언했다.
보험회사의 경영 대응 과제로는 보장과 서비스의 연계, 계약군별 자산·부채 및 유동성 관리, 위험경감형 보험 인수 등이 제시됐다. 보험금 청구·지급 업무를 재설계하고 상품 개발부터 판매와 사후관리에 이르는 전 과정에서 책임과 시정 권한을 강화할 필요성도 강조했다.
정책당국에는 신사업의 업무 범위와 서비스 품질 기준을 정비하고, 자체위험 및 지급여력 평가(ORSA) 개선계획의 이행력을 높일 것을 주문했다.
김헌수 보험연구원장은 이날 개회사에서 보험산업의 지속가능한 성장을 위해서는 외형 확대보다 위험관리 역량을 강화하는 것이 중요하다고 강조했다.
김 원장은 "지속가능한 성장은 영업력이 아니라 감당할 수 있는 위험의 크기가 결정한다"며 "리스크관리 역량을 키워 보장갭을 메우고 소비자가 체감하는 성장을 이뤄야 한다"고 말했다.
이어 "외형 성장을 추구하더라도 뒷문을 단단히 해야 소비자에게 필요한 보장을 제공할 수 있다"며 "위험을 끝까지 책임지는 이행 역량과 소비자 신뢰가 함께 뒷받침돼야 한다"고 강조했다.
박지선 금융감독원 부원장도 이날 축사에서 보험산업의 수익성·건전성 확보와 신성장 동력 발굴 필요성을 강조했다.
박 부원장은 "내년에는 보험산업이 수익성과 건전성이라는 두 마리 토끼를 잡아야 한다"며 "불확실한 대외 환경 속에서 혁신 성장을 위한 쉽지 않은 도전에 나서야 하는 상황"이라고 말했다.
이어 초고령화와 디지털 전환이 보험산업의 새로운 사업 기회가 될 수 있다고 진단했다. 요양·헬스케어와 간병보험을 비롯해 사이버 위험, 자율주행차 관련 보험 등 변화하는 위험에 대응할 수 있는 보장 영역을 발굴해야 한다는 취지다.
박 부원장은 "업계와 보다 긴밀히 소통하면서 보험산업이 국민의 신뢰를 바탕으로 건전하고 지속적인 성장으로 이어갈 수 있도록 최선을 다하겠다"고 말했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지