

"10억 모으려 하지 마세요"…전문가가 말한 노후자금 만드는 법
등록 2026.09.20 02:00:00


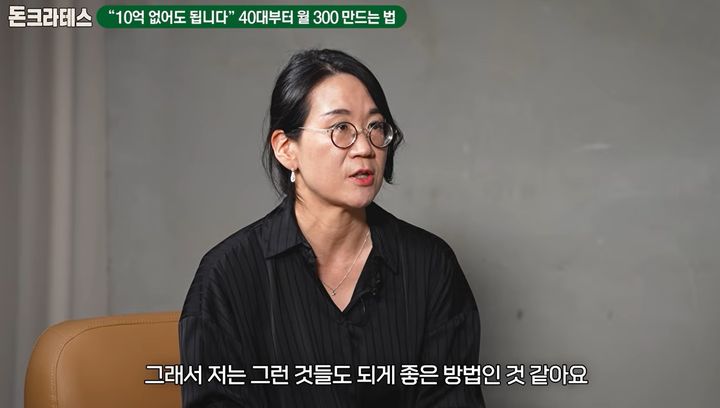
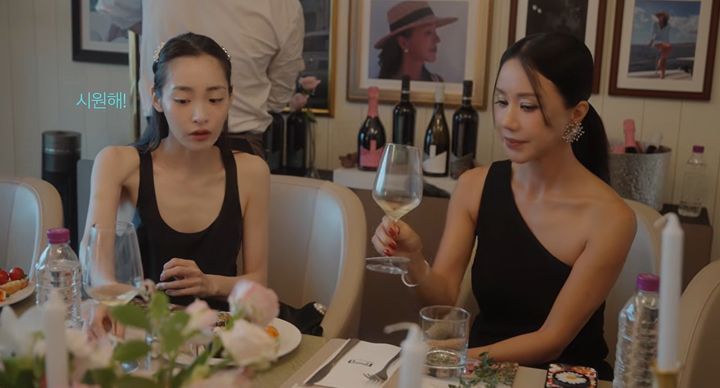
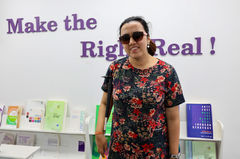
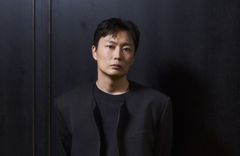
[서울=뉴시스]박소현 신영증권 이사.(사진출처: 유튜브 채널 '지식한상')
[서울=뉴시스]김혜경 기자, 박지우 인턴기자 = 은퇴 후 월 300만원의 생활비가 필요하다고 가정했을 때 거액의 목돈을 마련하기보다 국민연금과 퇴직연금, 개인연금으로 현금 흐름을 나눠 준비해야 한다는 전문가의 조언이 나왔다.
박소현 신영증권 이사는 지난 17일 구독자 145만명의 유튜브 채널 '지식한상'에 출연해 "10억원을 모은다기보다 10억원이 나올 수 있는 구조를 설계하면 된다"며 "50세부터 시작해도 절대 늦지 않는다"고 말했다.
박 이사는 은퇴 후 부부의 생활비를 월 300만원으로 가정할 경우 국민연금과 퇴직연금, 개인연금에서 각각 100만원씩 받는 구조를 만드는 방안을 제시했다.
그는 "300만원을 100만원씩 3번 나눠 생각하는 것"이라며 "국민연금 100만원, 퇴직연금 100만원, 개인연금 100만원"이라고 설명했다.
특히 40대부터 개인연금과 개인형퇴직연금(IRP)을 적극적으로 활용할 필요가 있다고 강조했다.
박 이사는 "IRP와 개인연금을 합쳐 1년에 900만원까지 납입하면 세액공제를 받을 수 있다"며 "여러 가지 변동비를 아껴서라도 꼭 연금에 넣으시라는 말씀을 드리고 있다"고 말했다.
40세부터 60세까지 매년 900만원을 납입하면 원금은 1억8000만원이다. 박 이사는 이를 연평균 3%, 5%, 7%의 수익률로 운용한다고 가정할 경우 60세 시점에 각각 약 2억4623만원, 3억828만원, 3억9600만원이 될 수 있다고 설명했다.
이를 65세부터 연금으로 받는다고 가정하면 월 수령액은 수익률에 따라 약 159만원, 261만원, 429만원으로 달라진다고 했다.
50대부터 노후 준비를 시작해도 늦지 않다고도 했다.
박 이사는 "평균 수명이 89세가 아니라 100세 이상까지 사는 시대"라며 "늦게 적립해서 늦게 받는다고 생각하고 지금부터 시작하는 것도 방법"이라고 말했다.
국민연금 수령 시기를 늦추는 것도 방법으로 꼽았다. 그는 "1년 국민연금 수령을 늦추면 연간 7.2%씩 늘어난다"며 "5년을 늦게 수령하면 수령액이 36% 정도 늘어난다"고 설명했다.
현재 자신의 연금 규모를 확인하는 것도 중요하다고 했다.
박 이사는 "금융감독원 사이트에 가면 내 연금을 조회할 수 있는 포털 사이트가 있다"며 "55세부터 80세, 90세까지 매년 받을 수 있는 연금을 그래프로 보여준다"고 말했다.
이어 "내가 지금까지 연금 준비를 잘 못했구나 하고 깜짝 놀라게 되는 경우도 있다"며 "모자란 부분을 채우고 IRP와 개인연금을 준비하면 좋다"고 했다.
퇴직연금은 임금 상승 여부에 따라 운용 방식을 살펴야 한다고 조언했다.
그는 "DB형은 월급에 대비해 계속 적립해주기 때문에 월급이 오르면 회사가 적립해주는 금액도 같이 늘어난다"며 "승진이 계속되고 월급이 올라갈 때까지는 DB형을 굳이 DC형으로 바꾸지 않아도 된다"고 말했다.
퇴직연금은 DB형(확정급여형)과 DC형(확정기여형)으로 나뉜다. DB형은 회사가 적립금을 운용하고, DC형은 근로자가 직접 적립금을 운용하는 방식이다
반면 임금 상승이 둔화되는 시점에는 DC형 전환을 검토할 수 있다고 했다. 박 이사는 “차장에서 부장으로 올라갈 때부터는 DC형으로 바꾸는 것을 적극적으로 검토하는 것도 방법”이라고 말했다.
다만 “DC형으로 바뀌는 순간부터는 내가 운용해야 한다”며 금융상품에 대한 공부가 필요하다고 강조했다.
은퇴가 가까운 40~50대의 자산 배분에 대해서는 안전자산 비중을 높이는 방안을 제시했다.
박 이사는 "한 60% 정도는 일단 안전자산과 채권에 묶어놓고, 나머지 40%에 대한 위험자산 포트폴리오를 재정비하는 게 좋을 것 같다"고 말했다.
목돈을 투자할 때는 한 번에 투자하기보다 시점을 나누는 방법을 제시했다. 그는 "바닥을 그 누구도 맞출 수 없다"며 "시점을 분산해 투자하면 투자에 대한 실수를 줄일 수 있다"고 했다.
특히 노후자금을 마련하는 과정에서 대출이나 신용을 활용한 레버리지 투자는 경계해야 한다고 강조했다.
박 이사는 "레버리지만큼은 하지 마셔야 한다"며 "조급한 마음에 한 방을 노리면서 레버리지를 쓰는 경우가 있다"고 말했다.
이어 "확실한 10%를 10번 모았을 때 확실한 100%가 된다"며 "확실한 선택을 모아 나가는 것들을 권고하고 싶다"고 전했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지