

HL디앤아이한라, 상반기 영업익 34%↑…증권가도 목표주가 상향
등록 2026.10.02 14:40:54


영업이익 455억…영업이익률 0.8%p 오른 5.5%
한화투자증권 주식 '매수' 의견…목표주가 5500원
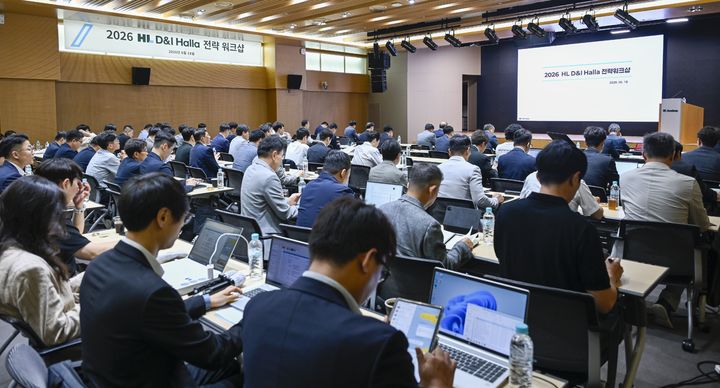
[서울=뉴시스] HL 디앤아이한라(D&I한라)가 지난 6월 개최한 '2026년도 전략워크샵'에 참석한 임직원들. (사진=HL D&I한라 제공) 2026.10.02. [email protected] *재판매 및 DB 금지
[서울=뉴시스]이연희 기자 = HL디앤아이한라(D&I한라)가 건설경기 침체와 원가 부담 등 어려운 시장 환경 속에서도 수익성 중심의 내실 경영을 이어가면서 각종 실적이 개선되고 있다.
2일 금융감독원 전자공시시스템에 따르면 HL D&I한라의 올해 상반기(1~6월) 연결 기준 매출은 8302억원, 영업이익은 455억원으로 전년 동기 대비 각각 13.5%, 34.1% 증가했다. 영업이익률은 전년 동기 대비 0.8%포인트(p) 상승한 5.5%를 기록했다.
특히 2분기(4~6월) 영업이익은 265억원으로 1분기보다 39.7% 증가했다. 수익성을 우선한 선별 수주와 강도 높은 프로젝트 원가 관리, 전사적인 비용 절감 등을 지속해온 결과 수익성이 안정적으로 개선되고 있다는 것이 HL D&I한라의 설명이다.
증권가에서도 HL D&I한라의 실적 개선 흐름에 주목하고 있다. 한화투자증권은 지난달 28일 기업리포트를 통해 HL D&I한라에 대한 투자의견은 '매수(Buy)'로, 목표주가는 5500원을 제시했다. HL D&I의 주가는 2일 기준 2500원이다.
한화투자증권은 올해 3분기(7~9월) HL D&I한라의 매출액을 4579억원, 영업이익을 289억원으로 예상했다. 전년 동기 대비 매출은 4.0% 감소하지만 영업이익은 13.3% 오른 수치다. 다. 올 하반기 토목 부문의 신규현장 매출이 본격적으로 발생하는데다 주택 부문의 마진이 견조하며, 판관비율 하향 안정화를 바탕으로 수익성이 꾸준히 개선될 것으로 봤다.
HL D&I한라는 올 3분기 6783억원 규모의 광주 직동 공동주택 사업, 1999억원 규모의 청주 신분평 에피트 더웨이시티 프로젝트를 수주한 바 있다. 서울·수도권을 중심으로 사업성이 높은 프로젝트를 선별 추진하는 동시에 HL D&I한라의 주거브랜드인 '에피트(EFETE)'의 브랜드 경쟁력을 지속 강화해 나갈 계획이다.
HL D&I한라 관계자는 "양질의 수주 확대와 프로젝트별 철저한 원가 관리를 통해 현재의 실적 개선세 흐름을 이어나갈 것"이라고 강조했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지