

"1년 새 473% 뛰어도 '싸다' 평가"…마이크론 더 오를까
등록 2026.10.08 22:13:00수정 2026.10.08 22:20:24


선행 PER 6.84배…반도체 업종 중간값 크게 밑돌아
메모리 수요에 실적 급증…목표주가도 43% 상승 여력
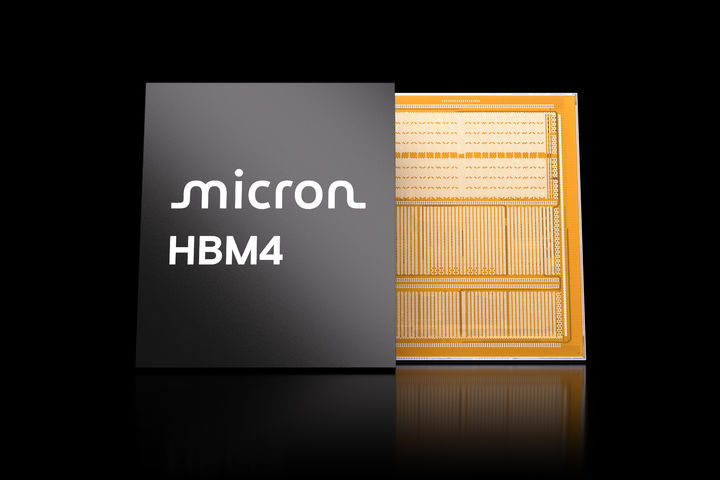
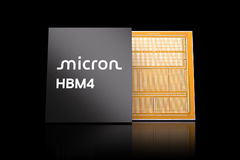
[서울=뉴시스]11일 업계에 따르면 마이크론은 10일(현지시간) HBM4 36GB 12단 샘플을 주요 고객사에 출하했다고 공식 발표했다. (사진=마이크론 제공) [email protected] *재판매 및 DB 금지
[서울=뉴시스]이지영 기자 = 미국 대표 메모리 반도체 기업 마이크론테크놀로지 주가가 최근 1년간 470% 넘게 급등했지만 여전히 저평가됐다는 분석이 나왔다. 인공지능(AI) 투자 확대에 따른 메모리 수요 급증과 공급 부족이 이어지면서 실적 성장세가 주가 상승보다 더 빠르다는 이유에서다.
8일(현지시간) 미국 금융투자정보 전문매체 바차트에 따르면 조던 클라인 미즈호증권 기술주 담당 전문가는 최근 마이크론을 비롯한 메모리 반도체주에 대해 비중 확대 의견을 유지했다.
그는 마이크론과 메모리 반도체주를 두고 "매우 싸다"고 평가하며 향후 잉여현금흐름이 크게 늘어날 수 있다고 봤다.
마이크론 주가는 최근 1년간 473% 급등했다. 올해 들어서만 273% 올랐으며 지난 6월25일에는 장중 1255달러로 사상 최고가를 기록했다. 이후 고점 대비 약 15% 조정을 받았다.
주가가 크게 올랐지만 밸류에이션은 여전히 낮다는 평가다.
마이크론의 12개월 선행 주가수익비율(PER)은 6.84배로 반도체 업종 중간값인 23.77배를 크게 밑돈다.
클라인은 "AI 데이터센터 투자 확대와 메모리 공급 부족이 이어지면서 내년에는 수급이 더욱 빠듯해질 것"이라며 "공급 부족이 심화하면 D램(DRAM)과 낸드 가격 상승세도 이어질 수 있다"고 전망했다.
실적도 가파르게 개선되고 있다.
마이크론은 지난달 발표한 2026회계연도 4분기 실적에서 매출 542억3000만달러(약 72조7875억원)를 기록했다. 전년 동기보다 379% 증가한 수준으로, 시장 예상치(515억1000만달러)를 웃돌았다.
D램 매출은 전분기 대비 27% 증가한 398억달러(약 53조4275억원)로 전체 매출의 73%를 차지했다. 낸드 매출은 42% 늘어난 141억달러(약 18조9278억원)로 집계됐다.
수익성도 크게 개선됐다. 비일반회계기준(non-GAAP) 매출총이익률은 약 87%로 전년 동기(45.7%)의 두 배 수준까지 높아졌다.
조정 주당순이익(EPS)은 33.42달러로 전년 동기(3.03달러)보다 10배 이상 늘었다. 시장 예상치(31.82달러)도 웃돌았다.
AI용 고성능 메모리 수요가 공급을 웃돌면서 가격 결정력이 강화된 영향이다.
회사는 다음 분기에도 강한 실적을 예상하고 있다.
2027회계연도 1분기 매출은 600억~630억달러, 비일반회계기준 매출총이익률은 86.25%로 제시했다. 조정 EPS는 37.15~39.15달러로 전망했다.
월가의 목표주가도 높아지고 있다.
마이크론을 분석하는 42명의 애널리스트 가운데 33명은 '강력 매수', 5명은 '매수' 의견을 냈다. 평균 목표주가는 1537.51달러다. 현재 주가 대비 약 43% 높은 수치다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지