

흥국證 "현대백화점, 백화점 호조에도 지누스 실적 지연…목표가 15만원↓"
등록 2026.09.16 08:53:08


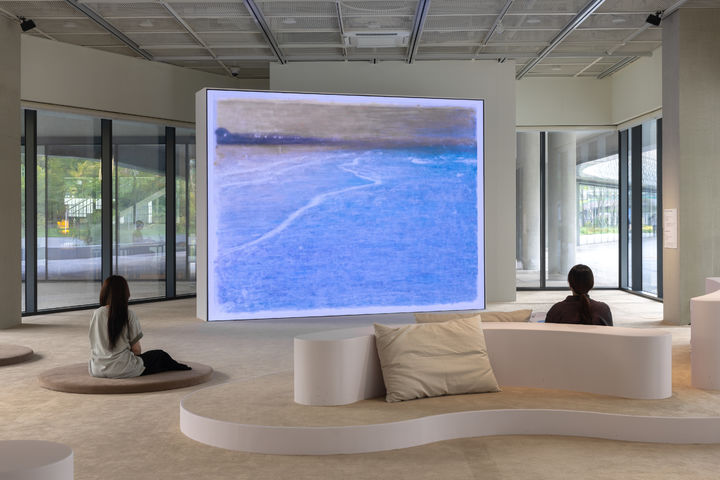
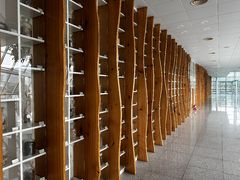
현대백화점 더현대 서울 5층 사운즈 포레스트에 조성된 '해리의 크리스마스 공방' 전경.(사진=현대백화점 제공) *재판매 및 DB 금지
[서울=뉴시스] 김진아 기자 = 흥국증권은 16일 현대백화점에 대해 백화점 사업 등의 호조에도 지누스의 실적 개선이 지연되고 있다는 점을 감안해 목표주가를 기존 17만원에서 15만원으로 하향했다. 다만 흑자 체제는 지속될 것이란 전망 속 투자의견은 '매수'를 유지했다.
박종렬 흥국증권 연구원은 "백화점과 면세점의 호조에도 불구하고 지누스의 실적 개선이 지연되면서 연결 영업이익은 당초 예상보다는 다소 낮아질 전망"이라면서도 "우호적인 영업환경으로 백화점의 견조한 영업이익 창출과 면세점의 견고한 흑자 체제가 지속 가능할 것"이라고 내다봤다.
이에 따라 흥국증권은 현대백화점의 올해 연간 연결기준 총매출액과 영업이익을 각각 9조9000억원, 4212억원으로 추정했다. 전년 대비 각각 1.3%, 11.5% 증가한 수치지만, 목표치 자체는 하향 조정됐다.
회사의 3분기 연결기준 총매출액과 영업이익은 각각 전년 동기 대비 7.5%, 31.4% 증가한 2조5000억원, 958억원으로 예상된다.
박 연구원은 "상반기 부진했던 것과 달리 양호한 영업실적을 기록할 전망"이라며 "지누스의 미국 관세 정책에 따른 매출 부진과 영업손실에도 불구하고 백화점과 면세점의 영업이익은 양호한 증가세를 기록할 것이기 때문"이라고 설명했다.
이어 "백화점은 패션 포함 전 상품군 호조세와 더불어 비용 효율화 및 고마진 상품군 신장세로 양호한 실적을 기록할 것"이라며 "영업이익률은 6.2%로 전년동기비 0.9%p 향상될 것으로 예상되며, 면세점의 경우 시내점의 수익성 개선과 공항점 안정적 성장 및 운영 효율화로 영업이익의 흑자 폭은 확대될 것"이라고 전망했다.
지난 6월 중순 이후 차익실현 매물로 주가가 큰 폭으로 하락한 만큼, 본업의 매출과 주식 및 부동산 관련 자산효과가 유지된다는 가정 하에 매수 전략은 여전히 유효하다는 판단이다.
박 연구원은 "최근 주가 급락으로 12개월 선행 주가수익비율(P/E)과 주가순자산비율( P/B)은 각각 5.7배, 0.4배로 밸류에이션 매력은 크게 제고됐다"며 "더현대 부산, 경산 프리미엄 아울렛, 더현대 광주 등 핵심 상권 중심 출점을 통해 중장기 성장동력 확보할 전망"이라고 했다.
이어 "주식 및 부동산의 긍정적인 자산효과가 여전히 유지되고 있는 가운데, 백화점 및 면세점의 7~9월 매출 동향도 비교적 견조한 추세가 지속되고 있다"며 "양호한 실적과 주주환원 확대, 높아진 밸류에이션 매력을 감안하면 현 가격대 매수 전략은 유효하다"고 했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지