엔비디아·AMD·브로드컴, 메타에 6.7조 투자…커지는 AI '순환금융' 우려
등록 2026.11.02 13:06:08


엔비디아·AMD·브로드컴, 메타에 총 6조7000억원 투자
반도체 공급업체·고객사 간 금융적 연결 확대
WSJ "AI 시장 침체 시 연쇄 손실 위험 커질 수 있어"
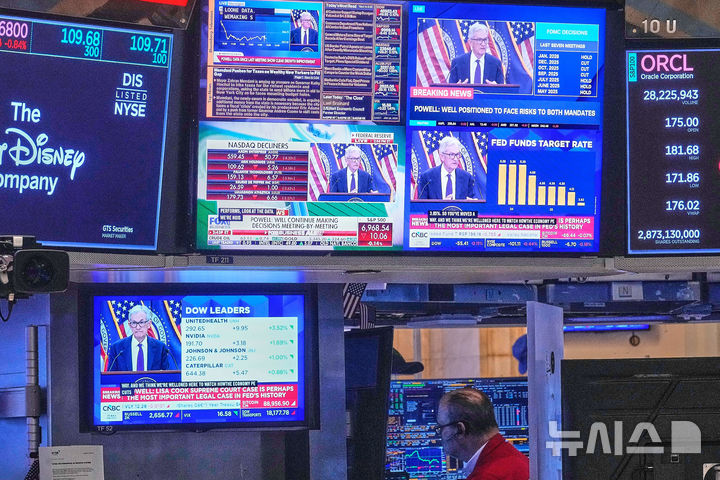
[뉴욕=AP/뉴시스] 1일(현지 시간) 월스트리트저널(WSJ)에 따르면 엔비디아와 AMD, 브로드컴은 지난주 메타플랫폼스의 250억 달러(약 33조 6000억원) 규모 주식 발행에 총 50억 달러(약 6조 7000억원)를 투자하는 주요 투자자로 참여하기로 했다. 사진은 지난 1월28일 미국 뉴욕증권거래소(NYSE) 객장에서 한 트레이더가 업무를 보는 모습. 2026.11.02.
[서울=뉴시스]박미선 기자 = 엔비디아와 AMD, 브로드컴 등 주요 반도체 기업들이 메타의 대규모 자금 조달에 참여하면서 인공지능(AI) 산업 내 '순환금융'에 대한 우려가 다시 커지고 있다. 반도체 공급업체가 자사 제품을 구매하는 고객사에 투자하는 구조가 확대되면서 AI 시장이 침체할 경우 기업들이 연쇄적으로 타격을 받을 수 있다는 지적이다.
1일(현지 시간) 월스트리트저널(WSJ)에 따르면 엔비디아와 AMD, 브로드컴은 지난주 메타플랫폼스의 250억 달러(약 33조 6000억원) 규모 주식 발행에 총 50억 달러(약 6조 7000억원)를 투자하는 주요 투자자로 참여하기로 했다.
순환금융은 반도체 기업이 고객사에 투자하고 고객사는 그 돈으로 다시 해당 기업의 반도체를 사는 구조를 말한다. AI 시장이 성장할 때는 판매와 투자 수익이 함께 늘지만, 시장이 침체하면 판매 감소와 투자 손실이 한꺼번에 닥친다. 반도체 기업 입장에서는 AI 산업에 이중으로 베팅하는 셈이다.
특히 메타는 자금 조달에 어려움을 겪고 있지 않다는 점에서 투자 배경에 관심이 쏠린다. 메타는 높은 투자 수요에 힘입어 당초 계획보다 주식 발행 규모를 확대했다.
WSJ는 메타가 대형 고객사라는 지위를 이용해 반도체 기업들의 투자를 끌어냈을 가능성을 제기했다. 반도체 기업들이 메타의 구매 계약을 계속 확보하기 위해 주식 매입에 나선 것이라는 분석이다.
이는 기존 AI 산업에서 나타난 순환금융과 반대되는 구조다. 그동안에는 주로 반도체 기업이 자금력이 부족한 데이터센터 업체에 돈을 대주고 자사 반도체를 사게 하는 방식이 일반적이었지만, 이번에는 고객사가 오히려 공급업체로부터 돈을 받아낸 셈이다.
WSJ는 이런 해석이 맞다면 반도체 업계의 경쟁이 생각보다 치열하다는 뜻이라고 분석했다. 메타가 엔비디아와 AMD를 경쟁시키는 데 더해 알파벳의 텐서처리장치(TPU), 아마존의 트레이니엄(Trainium) 등 대체 AI 반도체까지 등장하면서 반도체 기업들은 높은 가격을 고수하기 어려워질 수 있다는 것이다.
AI 기업 간 금융적 연결은 부채시장에서도 확대되고 있다. 엔비디아 등 반도체 기업과 알파벳, 아마존, 메타, 마이크로소프트(MS) 등 대형 기술기업들은 풍부한 현금과 높은 신용도를 바탕으로 자금력이 약한 데이터센터 업체를 지원하고 있다.
일부는 단순히 돈을 빌려주는 수준을 넘어, 데이터센터 업체가 빚을 못 갚으면 반도체를 일정 가격에 되사주겠다고 보증하기로 한다.
문제는 AI 수요가 예상보다 부진할 때다. 경기 침체처럼 시장 전체를 흔드는 요인이 생기면 여러 데이터센터가 한꺼번에 부실해질 수 있다. 대출금을 떼이는 동시에 신규 반도체 수요가 줄고, 중고 반도체가 시장에 쏟아져 가격까지 떨어질 수 있다.
WSJ는 2001년 통신장비 업계에서도 유사한 위기가 발생했다고 지적했다. 당시 통신장비 제조업체들은 고객사에 구매 자금을 지원했지만, 닷컴 거품 붕괴로 고객사들이 대금을 갚지 못하면서 수십억 달러의 손실을 상각했다.
엔비디아와 데이터센터 운영업체 코어위브의 관계는 AI 산업 내 금융적 상호의존성을 보여주는 대표적인 사례다.
엔비디아는 주요 고객사인 코어위브의 2대 주주다. 코어위브가 임대하지 못한 컴퓨팅 자원을 2032년까지 대신 빌려 쓰기로 약속하기도 했다. 코어위브가 흔들리면 엔비디아는 주주, 공급사, 임차인으로서 동시에 타격을 받는 구조다.
코어위브의 위험은 이미 커지고 있다. 주가는 올해 23% 떨어졌고, 회사채 금리도 미국 국채보다 10%포인트 이상 높은 수준이다.
엔비디아는 또 소프트뱅크의 SB에너지가 오픈AI를 위해 미국 오하이오주에 건설하는 데이터센터 사업에 1050억 달러(약 141조 1400억원) 규모의 재무 지원을 보증했다.
이처럼 반도체 기업들이 고객사에 대한 투자와 금융 지원을 확대하면서 AI 시장이 침체할 경우 반도체 판매 감소뿐 아니라 투자금 손실과 보증 부담까지 떠안을 수 있다는 우려가 나온다.
덴마크 노보홀딩스의 카심 쿠타이 최고경영자(CEO)는 "시장 조정이 발생할 경우 채권시장과 주식시장 모두에서 이러한 순환 구조가 작동한다는 점이 무섭다"고 말했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지