키움證 "KT&G, 연평균 두 자릿수 DPS 성장률 기대…목표가↑"
등록 2026.11.06 08:07:44


목표주가 기존 25만원→26만4000원 상향
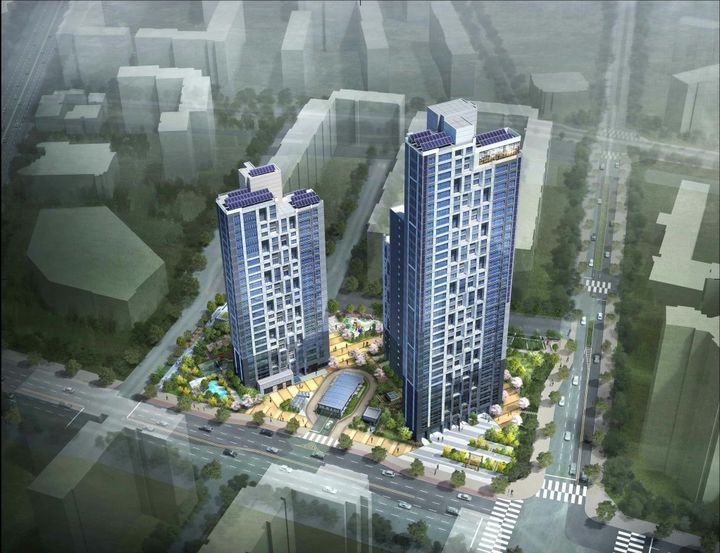
(사진=KT&G 제공) *재판매 및 DB 금지
[서울=뉴시스]이지민 기자 = 키움증권은 6일 KT&G에 대해 올해부터 2030년까지 연평균 두 자릿수 주당배당금(DPS) 성장률을 기록할 것으로 기대하며, 목표주가를 기존 25만원에서 26만4000원으로 상향 조정했다. 투자의견은 '매수'를 유지했다.
박상준 키움증권 연구원은 "회사는 3분기 실적 발표와 함께 새로운 주주환원정책을 제시했다"며 "올해 연간 DPS를 최소 8000원으로 상향할 예정"이라고 설명했다.
이어 "2027~2030년에는 기본 주주환원 5조원, 2030년에는 목표 배당성향 75% 이상을 제시하며 시장 상황에 따라 특별주주환원을 실시하겠다고 밝혔다"고 말했다.
또 "KT&G는 해외궐련 판매량 증가, 가격 인상 및 믹스 개선을 중심으로 2026~2030년에 전사 영업이익을 연평균 5~9% 사이 성장시킬 계획"이라고 밝혔다.
박 연구원은 "4년간의 자사주 매입 및 소각으로 발행주식 수가 약 6% 정도 감소하고, 배당성향이 점차 상향될 수 있다는 점을 감안한다면, 2026~2030년 DPS는 연평균 두 자릿수 성장률이 가능할 것"으로 기대했다.
한편, KT&G의 3분기 연결 기준 영업이익은 5301억원으로 전년 동기 대비 14% 증가하며 컨센서스(시장 평균 전망치)에 부합했다.
담배 부문은 가격 인상 및 믹스 개선, 해외궐련 중심의 판매량 증가 등에 힘입어 매출 6%, 영업이익 14% 성장을 기록했다.
건강기능식품 부문은 해외사업 수익성 개선으로, 수익성이 전년동기 대비 개선됐고, 부동산은 미아·동대전 개발사업 준공에 따른 비용 감소로 영업이익이 증가했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지