

"급여 표시 없으면 대출금리 감면 못 받아"…금감원 유의사항 안내
등록 2026.09.21 06:00:00수정 2026.09.21 06:08:15


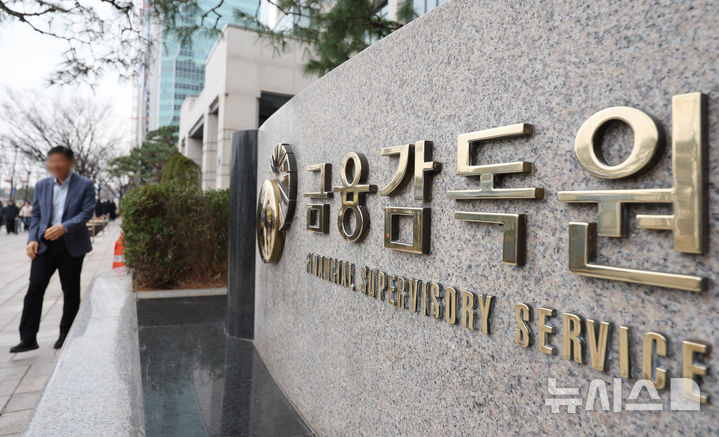
[서울=뉴시스] 황준선 기자 = 11일 서울 여의도 금융감독원. 2026.03.11. [email protected]
금융감독원은 21일 이같은 내용의 '은행거래 시 꼭 필요한 유의사항'을 안내했다.
금리 감면을 받기 위해서는 급여이체의 경우 비대면으로 대출을 신청할 때 직장명, 급여일자, 급여입금 계좌 등 급여정보를 은행 앱에 등록해야 한다.
다른 계좌에서 급여계좌로 이체할 경우 계좌적요에 '급여, 임금, 월급, 상여' 등과 같이 급여성 자금이라는 사실을 나타내는 표시가 있어야 한다.
대출원리금은 만기일시상환, 원리금균등상환, 원금균등상환 방식으로 상환할 수 있으며, 본인의 재정상황과 자산형성 계획 등을 고려해 상환방식을 선택해야 한다.
먼저 '만기일시상환'은 대출기간 중 상환부담이 낮지만 만기 시점에 부담이 크게 높아진다.
'원리금균등상환'은 매월 상환하는 대출원리금이 대출만기시까지 동일해 지출관리에 편리하고 원금도 함께 상환해 대출기간이 경과할수록 이자 부담은 낮아진다. 그러나 총 이자부담이 높아지는 것이 단점이다.
'원금균등상환'은 대출초기 더 많은 원금 상환부담이 발생하지만, 대출기간 전체 이자부담은 3가지 상환방식 중 가장 낮다.
가계대출 연체시 이자를 1개월간 납부하지 못하거나(주담대 2개월), 월별 분할상환대금을 2회 이상 연속 납부하지 못하면(주담대 3회) 기한이익을 상실해 대출잔액 전부에 연체이자가 부과된다는 점도 유의해야 한다.
또 변동금리 대출 금리는 크게 기준금리와 가산금리로 구성되며, 대출 기한연장시 기준금리 및 가산금리 변동 등에 따라 금리가 인상 또는 인하될 수 있다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지