

금리 발작 올라탄 개미들…증시 등지고 '고금리 채권'으로
등록 2026.10.01 06:00:00수정 2026.10.01 06:04:23


9월 개인 국내 채권 순매수 4조 넘어서…월간 기준 최대
美장기채 금리 급등에 국내도 올라…"투자 매력 지속될 듯"

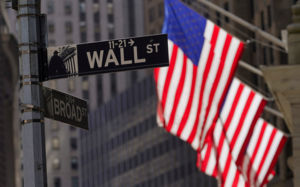
[뉴욕=AP/뉴시스] 21일 니혼게이자이신문(닛케이)에 따르면 세계 장기금리 상승이 글로벌 금융시장의 불안 요인으로 떠올랐다. 특히 월가에서는 일본 장기금리 급등이 미국 국채 등 해외 채권 매도로 이어질 가능성에 촉각을 곤두세우고 있다. 사진은 2022년 9월23일 미국 뉴욕 뉴욕증권거래소(NYSE) 앞에 성조기가 걸려 있는 모습. 2026.05.21.
[서울=뉴시스] 김진아 기자 = 코스피가 대외 매크로 불확실성에 7000선 안팎에서 박스권 장세를 이어가는 가운데, 국채 금리 상승세를 틈타 개인 투자자들의 자금이 채권 시장으로 향하고 있다.
1일 금융투자협회에 따르면 지난 9월 개인의 국내 채권 순매수액은 4조225억원을 기록하며 올들어 월 기준 처음으로 4조원대를 넘어섰다. 월별 기준으로도 지난 3월(3조 9107억 원)을 뛰어넘으며 연중 최고치를 경신했다.
개인의 월별 채권 순매수 규모는 연초부터 대체로 증가세를 보여왔다. 1월 2조1449억원에서 2월 2조4557억원으로 늘어난 데 이어 3월과 4월에는 3조9107억원, 3조2813억원으로 가파르게 증가했다.
이후 5월 1조7557억원으로 감소했으나 6월부터 다시 3조원대 매수세를 이어가며 지난달에는 4조원을 돌파했다.
이처럼 개인의 자금이 급속히 채권시장으로 몰리는 데는 금리가 급등한 점이 직접적인 영향을 미친 것으로 분석된다.
미국 등 주요국 정부의 부채가 늘어나며 재정 부담과 금리 인상 우려가 커지자 글로벌 국채 금리는 7월부터 본격적인 상승 흐름을 나타내기 시작했다.
이달 들어 연일 치솟던 미 국채 금리는 추석 직전 진정세를 보였으나 다시 상승 추세로 돌아서 전날에는 30년물 금리가 장중 5.621%까지 치솟으며 2002년 6월 이후 최고치를 기록했다. 글로벌 벤치마크인 10년물 금리 역시 5.293%까지 오르며 2007년 이후 최고 수준에 바짝 다가섰다.
이 여파로 국내 채권 금리 역시 고공행진을 이어가는 중이다.
지난 28일 기준 국채 금리 3년, 5년물은 각각 4.119%, 4.345%를 기록하며 연중 최고치를 갈아치웠다. 특히 3년물 금리는 코스피가 최고점을 기록했던 지난 6월 19일(3.784%)와 비교하면 무려 0.3%p 이상 올랐으며, 2022년 11월 이후 약 4년 만에 최고 수준이다.
일반적으로 금리가 오르면 고정금리가 책정된 기존 채권의 가격은 하락하지만, 신규 투자자 입장에서는 더 높은 이자를 챙길 수 있는 구조가 된다. 최근 증시가 글로벌 악재에 짓눌려 7000선 아래로 후퇴하자, 4~5%대 고금리를 반영한 신규 발행 채권에 대한 수요가 커지며 시중의 자금이 채권 투자로 쏠리고 있다는 분석이다.
한 금융투자업계 관계자는 "6월 중순 이후 증시가 횡보장에 들어가면서 주식 투자자금 일부가 안전자산인 채권 시장으로 유입된 데다, 7~8월 한국은행이 기준금리를 연속 인상하며 국내 금리 수준이 전반적으로 높아진 점이 영향을 미친 것으로 보인다"고 분석했다.
이어 "높은 변동성으로 피로감이 쌓인 증시에 비해 과거보다 높은 투자수익률을 기대할 수 있는 채권에 대한 관심이 커진 것"이라며 "정부가 개인투자용 국채 활성화 방안을 본격적으로 시행하면서 '퇴직연금형 개인투자용 국채'를 도입하는 등 노력하고 있는 부분도 긍정적인 작용을 했다"고 설명했다.
전문가들은 고금리 매력이 부각된 만큼 당분간 채권 투자 선호 현상이 지속될 것으로 보고 있다. 미국 등 글로벌 장기 국채가 고공행진을 이어가는 배경으로 구조적인 재정 적자와 부채 부담이 자리 잡고 있는 만큼, 금리가 단기에 진정 국면에 접어들기는 어렵다는 분석이다.
임재균 KB증권 연구원은 "40조 달러에 달하는 미 정부부채와 단기국채 중심의 해소 가능성이 낮은 재정적자, 하이퍼스케일러 기업들의 발행 증가, 연준의 커뮤니케이션 축소 등으로 인해 기간 프리미엄은 꾸준히 높아질 가능성이 존재한다"며 "이는 장기물 금리의 상방 압력으로 작용할 것"이라고 진단했다.
◎공감언론 뉴시스 [email protected]