

노무라 "SK하이닉스, AI 공급망 중 가장 저평가"…목표가 470만원 유지
등록 2026.10.29 10:24:04수정 2026.10.29 11:12:24


"2028년까지 발행주식 34% 소각 가능성"
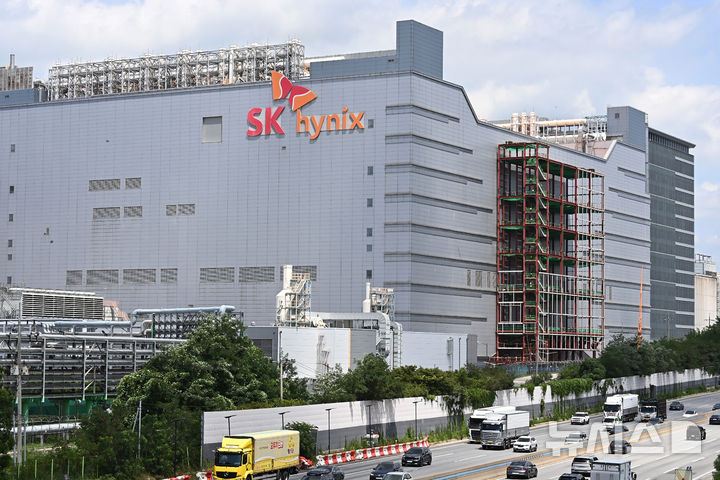
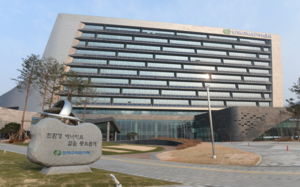
[이천=뉴시스] 김종택 기자 = 경기 이천시 SK하이닉스 본사 모습. 2026.07.29. [email protected]
CW 정 노무라 연구원은 이날 보고서를 내고 "SK하이닉스의 3분기 실적이 예상치를 웃돌았다"며 이같이 밝혔다.
노무라는 SK하이닉스의 향후 12개월 예상 주당순자산가치(BVPS) 97만3288원에 목표 주가순자산비율(P/B) 4.8배를 적용해 목표가를 산출했다.
정 연구원은 "SK하이닉스의 현 주가는 2027년과 2028년 예상 주가수익비율(P/E)이 각각 2.2배, 1.6배에 불과한 수준"이라며 "목표주가 470만원을 적용하면 2027년과 2028년 예상 P/E는 각각 7.5배, 5.1배"라고 설명했다.
노무라는 SK하이닉스가 앞으로 현금배당과 자사주 매입·소각을 통해 발행주식 수를 지속적으로 줄여나갈 것으로 예상했다.
정 연구원은 "배당을 제외한 주주환원 재원을 활용해 올 하반기부터 2028년까지 현재 주가 기준 412조원 규모의 자사주를 매입·소각한다고 가정하면, 전체 발행주식 수의 34%가 소각될 수 있다"고 설명했다.
그는 "2028년 순이익이 2026년보다 81% 증가할 것으로 예상되는 가운데 발행주식 수 감소 효과까지 더해지면 주당순이익(EPS)은 같은 기간 145% 증가할 수 있다"며 "이런 주주환원 효과는 시장 컨센서스 추정치에 아직 반영되지 않은 것으로 판단된다"고 밝혔다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지