한투 "제주항공, 역대급 엔저 수혜주…목표가 8600원↑"
등록 2026.11.04 08:19:51


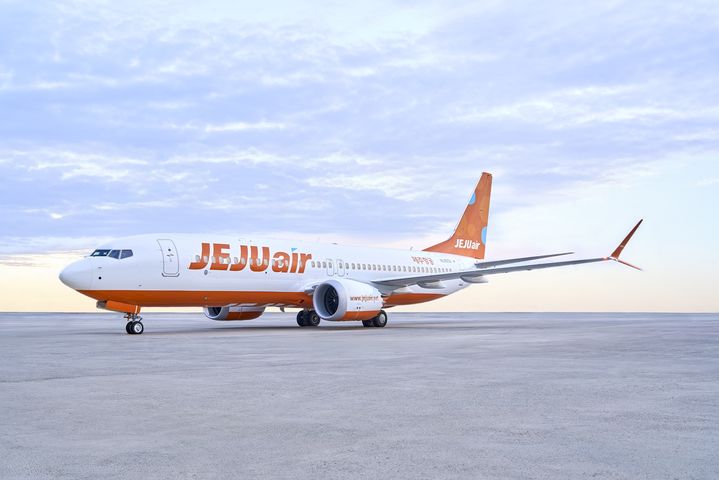
[서울=뉴시스] 제주항공 B737-8. (사진=제주항공 제공) 2026.10.29. [email protected] *재판매 및 DB 금지
[서울=뉴시스] 김진아 기자 = 한국투자증권은 4일 제주항공에 대해 일본 노선 매출 증대에 힘입어 3분기 역대 최대 영업이익을 달성했다는 점에 주목하며 투자의견을 2년 만에 '매수'로 상향했다. 목표주가는 기존 대비 높인 8600원을 제시했다.
최고운 한국투자증권 연구원은 "연이은 악재들이 제주항공을 강하게 만들고 있다"며 "지난 2년은 저비용항공(LCC) 본연의 경쟁력에 집중했으며, 덕분에 올해 전쟁이라는 악재를 만나 다른 결과를 만들어냈다"고 분석했다.
제주항공은 시장 예상을 뒤엎고 3분기 흑자전환에 성공했다. 금융감독원에 따르면 3분기 제주항공의 영업이익은 549억원을 기록해 전년 동기 대비 흑자전환했으며, 매출액은 4896억원으로 같은 기간 32.2% 증가했다. 원·달러 환율 하락에 따른 외화 관련 손익 개선과 보유 항공기 매각 이익이 반영되면서 3분기 당기순이익은 2032억원으로 집계됐다.
엔저에 힘입어 3분기 일본 노선 매출은 2023년 대비 30% 증가했으며, 기단 현대화와 노선 최적화 등 그간의 체질 개선 노력이 더해지며 유류비 부담도 낮추고 있다.
최 연구원은 "외화환산이익과 항공기 매각차익 덕분에 순이익은 기존 연간 최대치마저 뛰어넘은 2000억원을 달성했다"며 "컨센서스의 4배가 넘는 수준으로 단순히 일회성으로 보기에는 결손금을 해소할 수 있다는 점에서 또 하나의 서프라이즈"라고 강조했다.
LCC 최대 성수기로 꼽히는 겨울이라는 계절적 특수를 앞둔 만큼, 추세적으로 이익 증대가 기대된다는 분석이다. 한국투자증권은 제주항공의 내년 영업이익이 2024년 대비 61% 늘어날 것으로 보고 있다.
최 연구원은 "여름이 항공 성수기라는 일반적인 인식과 달리 LCC는 겨울이 최대 성수기"라며 "불리한 여름에 흑자전환에 성공했다는 것은 겨울 피크인 내년 1분기까지 추세적으로 이익이 증가한다는 의미"라고 설명했다.
이어 "LCC는 1분기 연간 영업이익의 50~60%를 버는 구조인데 한해 장사에서 가장 중요한 겨울을 역대급 엔저 수혜로 맞이하게 됐다"며 "연말 공급경쟁이 재개되기에도 시간이 촉박한 만큼, 실적 개선 가시성은 지난 3년래 가장 높은 시점"이라고 강조했다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지