

"SK하이닉스 美 ADR과 괴리율 40%…국장 신뢰 부족, 결국 메꿔질 것"
등록 2026.09.18 07:33:00수정 2026.09.18 07:38:25


이창대 장인투자클럽 대표
"PER 5배, 상식 밖 저평가"

[수원=뉴시스] 김종택 기자 =사진은 경기 수원시 영통구 삼성전자 수원본사 모습. 2026.07.30. [email protected]
[서울=뉴시스]서이현 인턴 기자 = 국내 반도체 대장주인 삼성전자와 SK하이닉스 주가가 기업 가치에 비해 과도하게 낮게 형성돼 있어 현재 구간이 적극적인 매수 적기라는 전문가 분석이 나왔다.
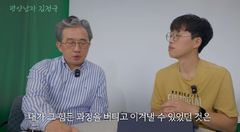
16일 유튜브 채널 '부읽남TV'에 따르면 이창대 장인투자클럽 대표는 이날 영상에서 두 종목 모두 지금이 매수하기 좋은 구간이라고 밝혔다. 그는 "지금 가격대가 사도 괜찮은 가격대인 건 맞다"며 "보통 마진율 대비 PER이 낮으면 합리적인 가격이라고 평가하는데, 현재 PER이 5~6배 수준이니 말도 안 되게 싸다고 생각한다"고 말했다.
향후 마진율이 꺾이더라도 지금 주가는 여전히 저렴하다는 게 그의 판단이다. 그는 "지금 영업이익률이 70~80% 수준인데 많이 나빠져도 반토막인 30% 정도일 것"이라며 "그런데도 PER이 5~6배 수준이니 상식선에서 납득이 안 가는 수준"이라고 강조했다.
최근 조정도 지나치게 짧았다는 게 그의 시각이다. 그는 "SK하이닉스 조정 기간이 끽해야 두세 달"이라며 "시장이 적응하는 기간이 충분히 지나면 전고점 돌파는 어려운 일이 아니다"라고 내다봤다.
이 대표는 과거와 달라진 반도체 사이클의 구조도 짚었다. 과거에는 호황기에 설비투자를 늘렸다가 완공 시점에 불황이 닥쳐 재고를 떠안는 경기민감주 특성이 강했다면, 지금은 공급자 우위 시장으로 바뀌면서 장기 공급 계약이 자리를 잡았다는 설명이다. 그는 "계약금을 걸어두고 계약을 이행하지 않으면 물어줘야 하는 구조로, 계약 기간도 짧게는 1년에서 길게는 3년 단위로 바뀌었다"며 "이렇게 공급자 우위 계약이 체결되면서 실적에 대한 불안감이 많이 사라졌다"고 말했다.
SK하이닉스의 미국 예탁증권(ADR)과 한국 본주 간 괴리율이 최대 40%까지 벌어진 현상에 대해서는 한국 증시에 대한 신뢰도 문제를 원인으로 지목했다. 그는 "미국 시장과 한국 시장에 대한 신뢰도 차이가 굉장히 크다"며 "상속세나 세금 문제까지 함께 얽혀 있어 개정 작업이 쉽지 않을 것"이라고 설명했다. 다만 "이 괴리율이 오래갈 수는 없다"며 "결국 한국 본주가 올라오며 다시 좁혀질 것"이라고 전망했다.
삼성전자가 고대역폭메모리(HBM) 점유율을 되찾을 수 있다는 기대감만으로 갈아타는 건 이르다는 조언도 나왔다. 실제로 점유율 1위를 명백히 탈환했다는 결과가 확인된 뒤 비중을 조절해도 늦지 않다는 취지다.
AI 산업의 지속성에 대해서는 낙관적인 전망을 내놨다. 그는 "AI는 산업혁명이라고 부를 정도로 큰 흐름인데, 2~3년 움직였다고 여기서 끝난다고 보지 않는다"며 "최소 10년짜리 메가트렌드"라고 말했다.
대형주가 쉬어가는 동안에는 반도체 소재·부품·장비(소부장) 종목에 주목할 필요가 있다는 조언도 이어졌다. 그는 "삼성전자와 SK하이닉스가 설비투자를 확대하면 소부장 쪽이 낙수효과를 받을 수 있다"며 "삼전·닉스가 쉬어갈 때 소부장 종목들이 더 강세를 보일 수 있다"고 말했다. 그러면서 "7월 폭락장에서 실적이나 펀더멘털이 훼손된 게 아니라 수급 쏠림으로 과도하게 빠진 것"이라며 "지금 구간에서 소부장은 성장이 훼손됐거나 고평가된 상태는 아니다"라고 덧붙였다.
◎공감언론 뉴시스 [email protected]
Copyright © NEWSIS.COM, 무단 전재 및 재배포 금지